
Traduit automatiquement par IA, lire l'original
Analyse | Pourquoi les entreprises de construction étrangères rachètent-elles des entreprises américaines ?
05 octobre 2026
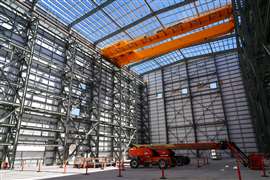 Vue intérieure d'une installation d'essais et de chargement de combustible en construction à la centrale nucléaire de Kemmerer de TerraPower, située dans le sud-ouest du Wyoming, aux États-Unis (Image : USA Today Network via Reuters Connect)
Les fusions-acquisitions dans le secteur de la construction sont en plein essor et, pour les acheteurs étrangers, l'Amérique se révèle particulièrement attrayante.
Cette année, une série d'opérations a permis à des groupes étrangers d'acquérir une place de choix sur le marché ou de développer leurs activités déjà implantées. Pourquoi l'acquisition d'une entreprise de construction américaine est-elle plus intéressante que la création d'une structure interne ?
Tout d'abord, on a constaté une activité notable des entreprises européennes sur le marché américain : le groupe français Bouygues Construction a finalisé l'acquisition de Vannoy Construction en juin. Ce dernier, basé en Caroline du Nord, a généré un chiffre d'affaires d'environ un milliard de dollars en 2025.
En juillet, l'espagnol Acciona a conclu un accord pour acquérir 80 % de Vertical Earth, une entreprise géorgienne de travaux publics réalisant un chiffre d'affaires annuel de 217 millions de dollars et employant plus de 600 personnes. La transaction n'est pas encore finalisée, mais devrait l'être d'ici la fin de l'année.
Et puis, le mois dernier (septembre), Soletanche Bachy, le géant français de la construction Vinci, a annoncé l'acquisition de Bradshaw Construction, une entreprise du Maryland spécialisée dans le microtunnelage et réalisant un chiffre d'affaires annuel de 30 millions de dollars américains.
Ces transactions concernent différents marchés, mais elles illustrent l'attrait de l'acquisition d'équipes, de compétences et de relations clients établies.
Acheter la capacité de grandir
Pour Brad Werner, basé à Chicago et responsable du pôle construction et immobilier du cabinet de conseil Wipfli, les acquisitions deviennent une stratégie de croissance essentielle.
« Pour la première fois en vingt ans de carrière dans ce secteur, la croissance externe est une stratégie commerciale clé pour de nombreux entrepreneurs, notamment sur le segment supérieur du marché intermédiaire », explique Werner à Construction Briefing.
Ce qui motive cette croissance au niveau national, c'est une explosion de la construction de ce qu'il décrit comme des « infrastructures essentielles à la mission », telles que les centres de données, les centrales électriques et les infrastructures qui les entourent.
« Ce que je constate chez certains entrepreneurs de taille moyenne, c'est que s'ils ont profité de l'engouement pour tous ces projets de construction, ils ont du mal à suivre la demande. »
 Brad Werner, Wipfli
L’acquisition d’une entreprise supprime cette contrainte liée à la capacité de recruter suffisamment rapidement, et c’est ce qui stimule l’activité de fusions-acquisitions nationales, note-t-il.
Le constat est similaire pour les groupes européens, où Werner voit un attrait particulier dans l'expertise rassemblée autour du boom des infrastructures d'intelligence artificielle aux États-Unis.
« Je pense qu'il s'agit de s'assurer qu'ils profitent de cette vague d'infrastructures et de capacités en IA, car la plupart des talents les plus qualifiés qui construisent ces structures travaillent pour des entreprises basées aux États-Unis. Donc, je pense que c'est avant tout une question de talent », explique Werner.
Les vendeurs ont également des raisons d'accueillir favorablement un actionnaire plus important. La croissance exige des capitaux, une équipe de direction compétente et la capacité de réaliser des acquisitions. Même une entreprise de construction régionale prospère aux États-Unis peut manquer de ces trois éléments.
« C’est généralement parce qu’elles atteignent une taille critique où les capitaux nécessaires pour franchir le prochain obstacle ne sont tout simplement pas envisageables en interne, en tant qu’entreprise privée. C’est du moins ce que je constate lorsque je discute avec des entreprises privées », explique Werner.
« Une valorisation peut donc être avancée dans le calendrier, mais ce n'est généralement pas la raison principale. La raison est plutôt : « Très bien, nous allons devoir investir, nous développer sur de nouveaux marchés ou réaliser des fusions-acquisitions, et nous n'avons pas les moyens de le faire. » En réalité, si l'on regarde nombre de ces entreprises de construction américaines dont le chiffre d'affaires se situe entre 300 millions et 1 milliard de dollars, on constate qu'elles ne disposent pas d'équipes de développement capables de mener des opérations de fusions-acquisitions dynamiques, de trouver des entreprises et de les intégrer. »
Un calcul différent en matière de logement
Les promoteurs immobiliers japonais ont également acheté des maisons.
Sumitomo Forestry a finalisé en mai l'acquisition de Tri Pointe Homes pour 4,5 milliards de dollars américains. Stanley Martin, de Daiwa House, a acquis United Homes Group pour 221 millions de dollars américains (valeur d'entreprise) le même mois, puis Holiday Builders en juillet.
Werner considère ces investissements en partie comme une protection contre la maturité des marchés immobiliers américains, où les perspectives de croissance sont plus limitées. Ces acquisitions lui permettent également d'accéder aux relations nécessaires pour s'orienter dans le secteur du développement immobilier aux États-Unis.
« Je pense que c'est pour cela qu'on voit autant de capitaux asiatiques affluer aux États-Unis pour racheter un grand nombre de constructeurs de maisons : la construction résidentielle en particulier, et dans une certaine mesure la construction commerciale, est un secteur à forte concentration régionale. Il est donc plus avantageux d'acquérir une entreprise qui dispose déjà de ces relations établies que d'essayer de se développer de manière organique. On ne peut tout simplement pas développer les capacités assez rapidement pour conquérir des parts de marché, même si la demande est là. »
La prochaine grande révolution dans le secteur des fusions-acquisitions de la construction ?
Parallèlement, Werner prévoit que les prochaines cibles d'acquisition dans le secteur de la construction aux États-Unis seront des entreprises assurant le maintien en état de fonctionnement des infrastructures. Il pourrait s'agir de sociétés spécialisées dans le refroidissement, la distribution d'eau et la maintenance, susceptibles d'attirer des investisseurs recherchant des revenus autres que ceux générés par les projets de construction individuels.
« Je pense que ce sont les services annexes qui vont connaître un essor important au cours des 24 prochains mois », affirme Werner. « Et si l'on considère ce que certains de ces groupes de capital-investissement apprécient particulièrement, ce n'est pas seulement le fait de se concentrer sur les projets, mais aussi sur la maintenance, la gestion de l'eau et le refroidissement. »
Et même s'il n'est pas certain qu'il ait fait ce jeu de mots intentionnellement, il remarque que les systèmes de refroidissement en particulier pourraient finir par devenir un « service complémentaire très demandé ».
L’opposition aux nouveaux centres de données pourrait également accroître l’intérêt pour la modernisation des installations existantes.
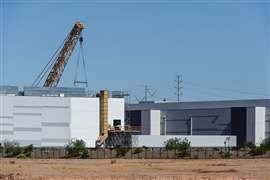 Un important centre de données est en construction, avec une grue à flèche treillis et des travaux de structure en cours (Image : Eduardo Barraza via AdobeStock - stock.adobe.com)
« Si le mouvement NIMBY actuel persiste, il faudra bien que quelqu'un trouve une solution pour la rénovation de ces bâtiments », remarque-t-il. « Si tous ces nouveaux centres de données sont annulés, que faire de ceux qui sont déjà en service ? Qui se charge de leur rénovation, de l'installation des systèmes de refroidissement et de distribution d'eau ? »
Il note que l'intégration verticale des entreprises va également « constituer un élément important de ce phénomène ».
« Lorsque je discute avec certains de ces entrepreneurs généraux et qu'ils réfléchissent à leur stratégie de croissance externe, ce sont aussi des secteurs auxquels ils pensent », ajoute-t-il.
Les acheteurs pourraient également changer. Werner observe si les fonds de capital-investissement parviendront à faire pencher la balance en faveur d'une vente à un autre acteur du secteur, contrairement à la préférence actuelle des propriétaires.
Évoquant son propre secteur d'activité, Werner explique qu'il y avait une certaine « négativité » autour de l'arrivée des sociétés de capital-investissement dans ce domaine il y a environ cinq ans, et il perçoit une attitude similaire dans le secteur de la construction aujourd'hui.
« Le capital-investissement est un peu le parent pauvre dans ce secteur, ce qui explique pourquoi les entreprises de construction ont tendance à privilégier les grands acteurs stratégiques. Je suis très curieux de voir si cela évoluera dans les prochaines années. »
Il note la vente en juin de la société de services de conseil en gestion de projets et de coûts Cumming Group par New Mountain Capital à Leonard Green & Partners en juin de cette année, après avoir considérablement développé l'activité pour atteindre un chiffre d'affaires de 770 millions de dollars en 2025.
« Je suis curieux de voir si le capital-investissement finira par jouer un rôle beaucoup plus important que les acquéreurs stratégiques traditionnels dans certains de ces cas, s'il parvient à démontrer son utilité », remarque-t-il.
Un marché porteur, des compétences solides et la possibilité de se réorienter
On a déjà beaucoup parlé de l'état du marché de la construction aux États-Unis et du fait que certains secteurs clés, notamment les centres de données et l'énergie, en sont le principal moteur. Si les entreprises, nationales comme étrangères, investissent massivement, c'est en partie pour ne pas rater ces projets stratégiques, mais aussi parce que les acquisitions peuvent enrichir l'acquéreur en compétences et en capacités dont les entreprises de construction auront besoin à l'avenir.
Et même si la construction de nouveaux centres de données commence à ralentir, face à une contestation publique croissante, les fusions-acquisitions pourraient se poursuivre dans d'autres domaines, les entreprises de construction intégrant des sociétés spécialisées capables d'entretenir, de moderniser et de mettre à niveau les installations existantes.
« Je pense que les fusions-acquisitions dans le secteur de la construction vont continuer à progresser. C'est un secteur tellement fragmenté et il y a tellement d'acteurs de qualité », conclut Werner.
« La plupart des entreprises performantes du secteur des infrastructures n'ont pas de problème de demande, mais de compétences. Disposent-elles du personnel nécessaire pour mener à bien leurs projets ? Ce problème de rareté, à mon avis, alimente considérablement les fusions-acquisitions. De plus en plus d'entreprises vont développer activement leurs compétences internes pour stimuler la croissance externe, car sinon, c'est un véritable frein à la croissance. »
RESTEZ CONNECTÉS
Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE