
05 十月 2026
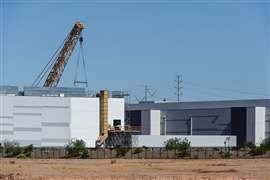
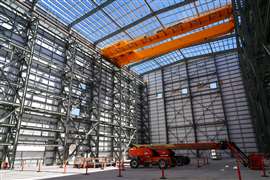 这是位于美国怀俄明州西南部、正在建设中的 TerraPower 公司 Kemmerer 核电站内正在施工的测试和燃料加注设施的内部景象。(图片:今日美国网络,经路透社授权)
建筑业并购市场火爆,对于海外买家而言,美国尤其具有吸引力。
今年一系列交易表明,外国集团要么通过收购获得美国市场席位,要么扩大其在美业务。为什么收购一家美国承包商比自己创办一家更具吸引力?
首先,欧洲公司在美国市场表现活跃:法国布依格建筑公司于6月完成了对范诺伊建筑公司的收购。这家位于北卡罗来纳州的建筑承包商预计2025年的收入将达到约10亿美元。
西班牙Acciona公司于7月跟进,达成协议收购佐治亚州基础设施承包商Vertical Earth公司80%的股份。Vertical Earth公司年收入达2.17亿美元,拥有600多名员工。该交易尚未完成,但预计将于今年年底前完成。
然后上个月(9 月),法国建筑巨头 Vinci 旗下的 Soletanche Bachy 宣布收购马里兰州的 Bradshaw Construction,这是一家微型隧道工程专家,年收入达 3000 万美元。
这些交易涉及不同的市场,但它们说明了收购成熟团队、能力和客户关系的吸引力。
购买增长能力
对于总部位于芝加哥的布拉德·沃纳(Brad Werner)来说,收购正在成为一项核心增长战略。沃纳领导着咨询公司 Wipfli 的建筑和房地产业务。
Werner告诉《建筑简报》:“在我从事这个行业的二十年里,这是第一次出现非内生增长成为许多承包商,尤其是中高端承包商的关键业务战略的情况。”
国内推动这一趋势的,是数据中心、发电厂以及围绕这些设施的基础设施等“关键任务基础设施”建设的爆发式增长。
“我发现一些中型承包商虽然搭上了这些项目建设的顺风车,但却难以满足市场需求。”
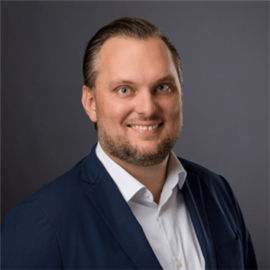 Brad Werner,Wipfli
他指出,收购一家企业可以消除快速招聘的限制,而这正是推动国内并购活动的原因。
欧洲集团的情况也类似,沃纳认为,围绕美国人工智能基础设施蓬勃发展而聚集的专业知识对欧洲集团具有特别的吸引力。
“我认为关键在于确保他们能够抓住这波人工智能基础设施和能力浪潮,因为构建这些基础设施的大多数顶尖人才都来自美国公司。所以我认为人才比其他任何因素都重要,”沃纳说道。
卖家也有理由欢迎规模更大的所有者。发展需要资金、管理实力以及自主收购的能力。即使是美国一家成功的区域性承包商,也可能缺乏这三点。
“通常是因为他们发展到了一定规模,需要投入大量资金才能克服下一个难关,而作为一家私营公司,他们不愿意在内部承担这笔费用。至少在我与私营企业交谈时,我看到的情况是这样的,”沃纳说。
“所以估值可能会提前,但这通常不是真正令人信服的原因。真正的原因通常是,‘好吧,我们必须投资,我们必须在新市场发展壮大,或者我们必须进行并购,但我们没有能力做到。’事实上,你看看美国很多年收入在3亿到10亿美元之间的承包商,他们并没有能够积极进行并购、寻找目标公司并进行整合的企业发展团队。”
住房计算方式有所不同
日本房屋建筑商也一直在收购。
住友林业于5月完成了对Tri Pointe Homes的收购,交易金额为45亿美元。同月,大和房屋的斯坦利·马丁以2.21亿美元的企业价值收购了United Homes Group,并在7月收购了Holiday Builders。
沃纳认为,这些投资部分是为了对冲成熟、增长机会较少的住房市场风险。收购还能帮助他建立在美国住房开发领域所需的人脉关系。
我认为,之所以会看到大量亚洲资金涌入美国,收购众多住宅建筑商,是因为住宅建设,尤其是商业建筑,在某种程度上都具有地域性。因此,收购那些已经拥有既有关系网络的公司,比试图从零开始发展壮大要好得多。即使市场需求旺盛,你也无法快速建立起足够的实力来抢占市场份额。
建筑行业并购的下一个重大事件是什么?
与此同时,沃纳预计美国建筑业的下一个收购目标将是那些负责基础设施维护的企业。这可能包括拥有制冷、供水和维护能力的公司,从而吸引那些寻求除单个建设项目之外的收益的投资者。
“我认为未来24个月内,辅助服务将会迎来爆发式增长,”沃纳说道。“如果你想想一些私募股权集团喜欢的是什么,就会发现他们关注的不仅仅是项目本身,还有维护、供水和制冷等环节。”
虽然还不清楚他是否有意使用双关语,但他指出,特别是冷却系统,最终可能会成为一项“非常热门的附加服务”。
对新建数据中心的反对也可能增加人们对升级现有设施的兴趣。
 大型数据中心正在建设中,桁架臂起重机正在进行结构施工(图片:Eduardo Barraza via AdobeStock - stock.adobe.com)
“如果目前的‘邻避效应’持续下去,总会有人想办法解决这些建筑的改造问题,”他指出。“如果所有这些新建数据中心都被取消了,那么那些已经上线的数据中心该怎么办?谁来改造它们,谁来安装冷却系统和水系统?”
他指出,公司的垂直整合也将“成为其中非常重要的一部分”。
“当我与一些总承包商交谈时,当他们考虑其非内生增长战略时,这些也是他们正在考虑的一些行业,”他补充道。
买家也可能发生变化。沃纳正在密切关注私募股权公司能否改变现有业主更倾向于将公司出售给其他行业运营商的趋势。
谈到他自己的行业,沃纳表示,大约五年前私募股权公司进入该领域时,人们普遍持“负面态度”,他认为现在建筑业也存在类似的态度。
“私募股权投资在这个领域就像个不受待见的后娘养的,所以建筑公司更倾向于选择规模更大的战略性企业。我很想看看未来几年这种情况是否会改变。”
他指出,今年 6 月,新山资本将项目和成本管理咨询服务公司 Cumming Group 出售给了 Leonard Green & Partners,该公司业务已大幅增长,预计到 2025 年收入将达到 7.7 亿美元。
“我很好奇,如果私募股权能够证明其在某些领域的应用价值,它最终是否会比传统的战略收购者扮演更重要的角色,”他评论道。
强大的市场、技能以及转型机会
关于美国建筑市场的现状以及某些关键领域(其中数据中心和电力行业尤为突出)正在推动市场增长的事实,已经有很多讨论。国内外企业纷纷慷慨解囊,部分原因是为了不错过这些“关键任务”项目,同时也因为收购能够为收购方带来建筑公司未来发展所需的技能和能力。
即使随着公众反对声浪日益高涨,新建数据中心的建设速度开始放缓,但随着承包商收购能够维护、改造和升级现有设施的专业公司,其他领域的并购活动仍有可能继续。
“我认为建筑行业的并购活动将继续保持上升趋势。这是一个非常分散的领域,有很多优秀的参与者,”沃纳总结道。
“大多数企业,如果目前在基础设施相关领域运营良好,他们面临的不是需求问题,而是能力问题。他们是否有足够的人手来执行项目?这是一个稀缺问题,我认为这会极大地推动并购活动。你会看到更多企业积极构建内部能力以推动非内生增长,因为(否则)这实际上会成为增长的绊脚石。”
保持联系
通过我们世界领先的杂志、新闻简报和每日简报,随时获取您所需的信息。
与团队联系