
Traduzido automaticamente por IA, leia o original
Análise | Por que empresas de construção estrangeiras estão comprando empresas americanas?
05 outubro 2026
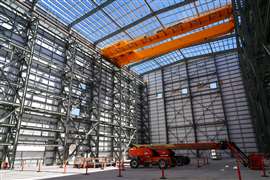 Vista do interior de uma instalação de testes e abastecimento em construção na usina nuclear de Kemmerer, da TerraPower, localizada no sudoeste do Wyoming, EUA (Imagem: USA Today Network via Reuters Connect)
O mercado de fusões e aquisições na construção civil está aquecido e, para compradores estrangeiros, os Estados Unidos estão se mostrando particularmente atraentes.
Uma série de negócios neste ano viu grupos estrangeiros comprando um lugar à mesa ou expandindo negócios já existentes. O que torna comprar uma empreiteira americana mais atraente do que construir uma do zero?
Em primeiro lugar, houve uma atividade notável por parte de empresas europeias no mercado americano: a francesa Bouygues Construction concluiu a aquisição da Vannoy Construction em junho. A construtora da Carolina do Norte gerou aproximadamente US$ 1 bilhão em receita em 2025.
Em julho, a espanhola Acciona seguiu o exemplo com um acordo para comprar 80% da Vertical Earth, uma empreiteira de infraestrutura da Geórgia com receita anual de US$ 217 milhões e mais de 600 funcionários. O negócio ainda não foi concluído, mas espera-se que seja finalizado até o final deste ano.
E então, no mês passado (setembro), a Soletanche Bachy, gigante francesa da construção civil da Vinci, anunciou a aquisição da Bradshaw Construction, de Maryland, uma empresa especializada em microtúneis com faturamento anual de US$ 30 milhões.
As transações abrangem diferentes mercados, mas ilustram o atrativo de adquirir equipes, capacidades e relacionamentos com clientes já estabelecidos.
Comprar a capacidade de crescer
Para Brad Werner, de Chicago, que lidera a área de construção e imobiliário da consultoria Wipfli, as aquisições estão se tornando uma estratégia central de crescimento.
“Pela primeira vez em minhas duas décadas neste ramo, o crescimento inorgânico é uma estratégia de negócios fundamental para muitas construtoras, especialmente no segmento de mercado médio-alto”, disse Werner ao Construction Briefing.
O que está impulsionando isso internamente é um aumento na construção do que ele descreve como "infraestrutura de missão crítica", como centros de dados, usinas de energia e a infraestrutura que os circunda.
“O que tenho observado em algumas construtoras de médio porte é que, mesmo tendo surfado na onda da construção de todos esses projetos, estão tendo dificuldades para atender à demanda.”
 Brad Werner, Wipfli
A compra de uma empresa elimina essa restrição de conseguir contratar funcionários com rapidez suficiente, e é isso que está impulsionando a atividade de fusões e aquisições no mercado interno, observa ele.
A situação é semelhante para os grupos europeus, onde Werner vê atrativos particulares na experiência reunida em torno do boom da infraestrutura de inteligência artificial nos Estados Unidos.
“Acho que se trata de garantir que eles estejam aproveitando essa onda de infraestrutura e recursos de IA, porque a maioria dos profissionais mais qualificados que constroem essas estruturas está em empresas sediadas nos EUA. Então, acho que é uma questão de talento, mais do que qualquer outra coisa”, diz Werner.
Os vendedores também têm motivos para acolher bem um proprietário maior. O crescimento exige capital, experiência de gestão e a capacidade de realizar aquisições por conta própria. Mesmo uma empreiteira regional bem-sucedida nos EUA pode não possuir esses três elementos.
“Geralmente, isso acontece porque elas estão atingindo um nível de escala em que a quantidade de capital que precisarão investir para superar o próximo obstáculo simplesmente não é algo que estejam dispostas a fazer internamente como uma empresa privada. Pelo menos é o que eu observo quando converso com empresas privadas”, diz Werner.
“Portanto, a avaliação pode avançar no cronograma, mas geralmente esse não é o motivo principal. O motivo geralmente é: 'Certo, teremos que investir, teremos que crescer em novos mercados ou teremos que fazer fusões e aquisições, e não estamos preparados para isso.' A verdade é que, se você observar muitas dessas empreiteiras de US$ 300 milhões a US$ 1 bilhão nos EUA, verá que elas não têm equipes de desenvolvimento corporativo capazes de realizar fusões e aquisições de forma agressiva, encontrar empresas e integrá-las.”
Um cálculo diferente no setor imobiliário.
Construtoras japonesas também têm comprado casas.
Em maio, a Sumitomo Forestry concluiu a aquisição da Tri Pointe Homes por US$ 4,5 bilhões. Stanley Martin, da Daiwa House, adquiriu a United Homes Group por US$ 221 milhões em valor de mercado naquele mesmo mês, e a Holiday Builders em julho.
Werner vê esses investimentos em parte como uma proteção contra mercados imobiliários maduros com menos oportunidades de crescimento. As aquisições também oferecem acesso aos relacionamentos necessários para navegar no desenvolvimento imobiliário dos EUA.
"Acho que é por isso que vemos tanto dinheiro asiático vindo para os Estados Unidos para comprar muitas dessas construtoras residenciais: a construção residencial em particular, e em certa medida a construção comercial, é focada regionalmente. Então, é melhor adquirir alguém que já tenha esses relacionamentos estabelecidos do que tentar crescer organicamente. Simplesmente não dá para desenvolver a capacidade rápido o suficiente para abocanhar a fatia de mercado, mesmo que a demanda exista."
Qual será a próxima grande novidade em fusões e aquisições na construção civil?
Enquanto isso, Werner prevê que os próximos alvos de aquisição na construção civil americana serão empresas que mantêm a infraestrutura em funcionamento. Isso pode incluir empresas com capacidade em refrigeração, água e manutenção, atraindo investidores que buscam renda além de projetos de construção individuais.
“Acho que os serviços auxiliares serão o grande destaque nos próximos 24 meses”, diz Werner. “E se você pensar no que alguns desses grupos de private equity (PE) adoram, não é o foco exclusivo em projetos, mas sim a manutenção, o fornecimento de água e o sistema de refrigeração.”
E embora não esteja claro se ele está fazendo um trocadilho intencionalmente, ele observa que os sistemas de refrigeração, em particular, podem acabar se tornando um "serviço adicional muito procurado".
A oposição a novos centros de dados também pode aumentar o interesse na modernização das instalações existentes.
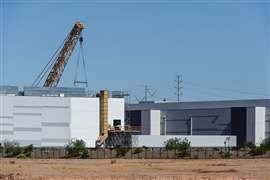 Grande centro de dados em construção com guindaste de lança treliçada e obras estruturais em andamento (Imagem: Eduardo Barraza via AdobeStock - stock.adobe.com)
“Alguém vai ter que descobrir o que precisamos fazer com a modernização desses prédios se o movimento NIMBY (Not In My Back Yard - Não no meu quintal) que está acontecendo agora continuar”, observa ele. “Se todos esses novos data centers forem cancelados, o que faremos com todos os que já estão em operação? Quem vai modernizá-los, quem vai instalar os sistemas de refrigeração e os sistemas de água?”
Ele observa que a integração vertical das empresas também "será uma parte enorme disso".
“Quando converso com alguns desses empreiteiros gerais, quando eles estão pensando em sua estratégia de crescimento inorgânico, esses são alguns dos setores que eles também consideram”, acrescenta.
Os compradores também podem mudar. Werner está observando se o capital privado conseguirá superar a preferência atual dos proprietários por vender para outra empresa do setor.
Falando sobre seu próprio setor, Werner diz que havia uma "negatividade" em relação à entrada de empresas de capital privado no ramo há cerca de cinco anos, e ele percebe uma atitude semelhante na construção civil atualmente.
“O setor de private equity é como o patinho feio nessa história, então eles (as construtoras) têm uma tendência muito maior a optar por um player estratégico maior. Estou muito interessado em ver se isso muda nos próximos anos.”
Ele destaca a venda, em junho deste ano, da Cumming Group, empresa de consultoria em gestão de projetos e custos, pela New Mountain Capital para a Leonard Green & Partners, após um crescimento significativo dos negócios, que atingiram uma receita de US$ 770 milhões em 2025.
"Estou curioso para ver se o private equity acabará sendo um ator muito mais importante em algumas dessas aquisições do que os compradores estratégicos tradicionais têm sido, caso consiga comprovar a viabilidade de algumas delas", comenta ele.
Um mercado forte, competências e a oportunidade de mudar de rumo.
Muito já se falou sobre o estado do mercado da construção civil nos EUA e sobre o fato de que certos setores-chave — principalmente data centers e energia — estão impulsionando esse crescimento. Se empresas — nacionais e estrangeiras — estão abrindo os cofres, é em parte para não perderem esses projetos “essenciais”, mas também porque as aquisições podem enriquecer o comprador com habilidades e capacidades que as construtoras precisam para o futuro.
Mesmo que a construção de novos centros de dados comece a desacelerar, em meio a uma crescente reação negativa do público, ainda existe a possibilidade de fusões e aquisições continuarem em outras áreas, à medida que as empreiteiras incorporam empresas especializadas que podem manter, modernizar e atualizar as instalações existentes.
“Acredito que as fusões e aquisições na construção civil continuarão em tendência de alta. É um setor muito fragmentado e com muitos bons participantes”, conclui Werner.
“A maioria das empresas, se forem negócios bem-sucedidos em qualquer área relacionada à infraestrutura, não tem um problema de demanda. Elas têm um problema de capacidade. Têm pessoal suficiente para executar o projeto? É um problema de escassez que, na minha opinião, impulsiona muito mais fusões e aquisições. Haverá muito mais grupos investindo ativamente na construção de capacidades internas para impulsionar o crescimento inorgânico, porque [caso contrário] isso se torna um verdadeiro obstáculo ao crescimento.”
MANTENHA-SE CONECTADO
Receba as informações de que necessita, quando necessitar, através das nossas revistas, newsletters e resumos diários líderes mundiais.
CONECTE-SE COM A EQUIPE