
Sessione di domande e risposte con Martin Seban di KPMG sull'ultimo rapporto di mercato ERA.
14 ottobre 2026
L'Associazione europea per il noleggio (ERA) pubblicherà il suo ultimo rapporto annuale sul mercato il 15 ottobre. Abbiamo parlato con l'autore principale, Martin Seban, direttore di KPMG Strategy in Francia, per discutere dei principali risultati.
Guardando al quadro generale per l'Europa, il tasso di crescita annuo composto dell'1,8% tra il 2025 e il 2027 è piuttosto modesto, non è vero?
Martin Seban: Esatto. Se si guarda all'Europa nel suo complesso, si notano molti mercati in difficoltà, con la Francia in testa, ma anche alcuni mercati che ristagnano, e si tratta di mercati importanti. Quindi la Francia, così come il Regno Unito e la Germania, stanno soffrendo molto o, quantomeno, non mostrano una tendenza positiva.
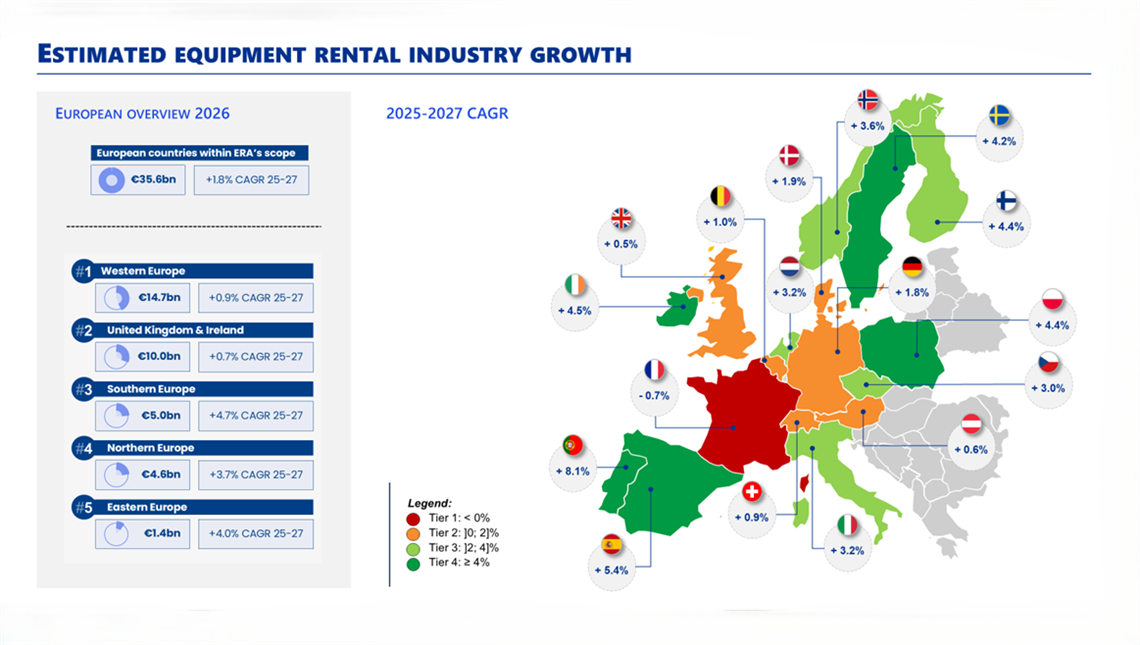
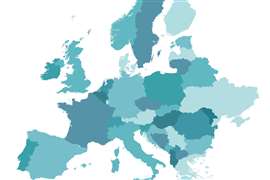
La situazione in Germania potrebbe essere leggermente diversa, dato che il Paese sta investendo ingenti somme nel mercato e i progetti stanno iniziando a concretizzarsi. Pertanto, dovremmo guardare al lato positivo della situazione tedesca. Tuttavia, nel complesso, l'Europa rimane fragile. Come si può notare [nell'illustrazione], le notizie positive provenienti dai Paesi nordici sono evidenti, e la vera domanda è se si tratti di una ripresa tecnologica o di una crescita reale e sostenibile.
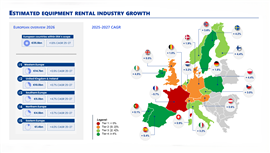 Fonte: Rapporto di mercato ERA, 2026.
Mettendo da parte la Danimarca, i paesi nordici stanno tutti uscendo da un ciclo di declino durato tre anni. Quindi, è positivo, ma bisogna guardare al quadro generale e nel lungo periodo sono ancora indietro rispetto ai livelli di attività di tre anni fa. Si tratta di una ripresa piuttosto tecnica.
La Francia si conferma come il mercato con le peggiori performance, con un tasso di crescita annuo composto (CAGR) previsto del -0,7% dal 2025 al 2027. Come descriveresti i problemi che affliggono il settore degli affitti in Francia?
Ci sono molti problemi. L'edilizia residenziale è ancora in ritardo. L'esposizione al rischio di affitto in questo segmento non è altissima, quindi le persone riescono a vivere senza abitazioni. Ma alla fine, per quanto riguarda gli investimenti non residenziali, come quelli pubblici, la situazione in Francia non è così rosea. Gli investimenti esteri e quelli locali non sono molto elevati.
L'unico motore che funziona relativamente bene è quello relativo all'energia, alle reti e alle energie rinnovabili, ma questo non può trainare l'intero mercato.
Nel complesso, la situazione relativa al debito pubblico e alla leadership politica, con le elezioni nei prossimi mesi, sta creando una mancanza di fiducia che si ripercuote sul numero e sulla portata dei progetti intrapresi.
E quali ragioni abbiamo per credere che andrà meglio nel 2027? Il mercato sta soffrendo: ha sofferto un anno fa, sta soffrendo quest'anno e si prevede che soffrirà anche il prossimo anno.
Lei e ERA avete presentato una relazione preliminare alla Convention all'inizio di giugno. Cosa è cambiato da allora?
Nel complesso, il quadro europeo rimane sostanzialmente invariato, con una crescita annua di circa l'1,8%. Tuttavia, si sono verificati dei cambiamenti sostanziali. Il più significativo riguarda la Polonia: le infrastrutture finanziate dall'UE si stanno finalmente traducendo in attività operative, e ora prevediamo una crescita di circa il 4,5% nel 2026, rispetto al 2% di giugno.
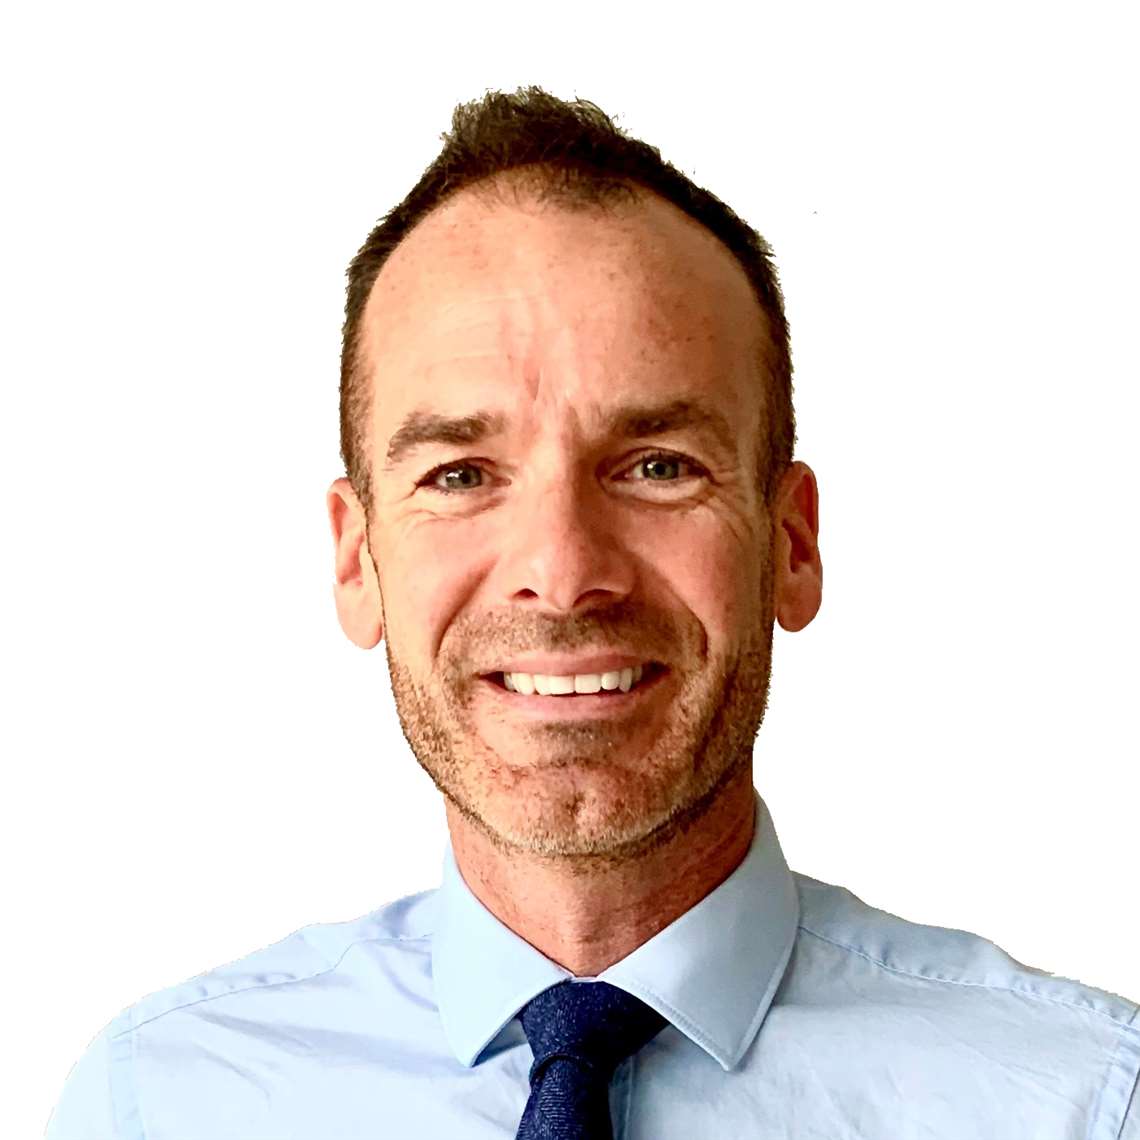
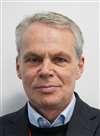
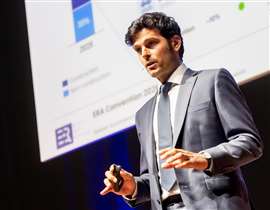 Martin Seban, direttore, Strategia KPMG. (Immagine: Foto: Maurice Vinken/kleurstof.eu)
Anche l'Europa orientale è la seconda regione a più rapida crescita (+4,0% CAGR), sostenuta da 137 miliardi di euro di fondi UE.
I paesi nordici hanno accelerato, soprattutto Svezia e Finlandia, sulla base di dati ad alta frequenza relativi al settore edile e alle imprese. In Germania abbiamo leggermente ridotto le previsioni per il 2026, perché la conversione del fondo da 500 miliardi di euro in progetti sta richiedendo più tempo, ma ci aspettiamo una ripresa più consistente a partire dal 2027.
Se si osservano i mercati finali del noleggio, emergono delle tendenze generali in tutta Europa?
Il mercato residenziale è ancora complessivamente debole, ma mostra i primi segnali di ripresa. Solo in pochi paesi, come ad esempio la Repubblica d'Irlanda, il mercato sta andando piuttosto bene. Tuttavia, nel settore residenziale si percepisce che in altri paesi ci stiamo avvicinando alla fine del ciclo e che a un certo punto dovremmo assistere a una ripresa. Detto questo, sosteniamo questa tesi da almeno due o tre anni.
Il settore non residenziale, per tutte le ragioni che abbiamo in Europa - fiducia, tassi di interesse, impatti geopolitici - non sta andando benissimo. L'ingegneria civile sarà l'unico segmento del settore delle costruzioni che sta andando relativamente bene e sta alimentando una forte crescita per il settore. E in questo ambito, il programma di investimenti NRRP dell'UE per l'Europa sta avendo un impatto davvero notevole in molti paesi, come Italia, Portogallo e Polonia.
Il mercato delle ristrutturazioni, a causa della scarsa spesa dei consumatori, non è particolarmente florido. Pertanto, nel settore delle costruzioni si osserva una dinamica eterogenea.
Al di fuori del settore edile, la situazione è ancora più variegata. Il settore manifatturiero soffre per le stesse ragioni del settore non residenziale, così come la logistica, ma ci sono alcuni segmenti, come quello degli eventi, che stanno andando meglio.
In Europa nel suo complesso, il 65% del mercato degli affitti è trainato da progetti legati al settore edile e il 35% da progetti non legati al settore edile.
I data center stanno iniziando ad avere un impatto in Europa?
È senz'altro un fenomeno di enorme portata e tutti ne parlano. La domanda è se se ne parli perché si tratta di un nuovo segmento che crea un'opportunità prima inesistente, oppure perché ora rappresenta una parte consistente del business? Propendo per la prima ipotesi.
Sta generando molto business in alcuni mercati e ci sono aziende che stanno ottenendo risultati straordinari con questi progetti. Inoltre, in genere è più redditizio rispetto alle normali attività di costruzione.
Esaminando alcuni mercati individuali, i Paesi Bassi sembrano ottenere risultati migliori rispetto ai paesi vicini.
Il mercato in realtà sta andando relativamente bene. Il settore residenziale non è eccezionale, ma gli altri fattori sottostanti sono relativamente positivi. Il settore non residenziale, ad esempio, a differenza della Francia, sta andando piuttosto bene. Si continuano a registrare investimenti privati.
Inoltre, osserviamo alcuni meccanismi che agiscono sull'azienda, in termini di capacità di trasferire l'inflazione sui prezzi e sui servizi per i quali ora il cliente paga, come l'assicurazione o il trasporto.
Spagna, Portogallo e Italia sono i paesi con le migliori prestazioni in Europa.
Direi che Spagna e Italia stanno beneficiando appieno dell'economia del tempo libero, digitale e turistica che si è sviluppata dopo la ripresa post-Covid. Stanno inoltre traendo grande vantaggio dal piano europeo per le infrastrutture.
Inoltre, stanno acquisendo nuove tipologie di clienti. In Spagna, ad esempio, il settore televisivo e cinematografico, il settore della logistica, i data center. Quindi, stanno guadagnando terreno.
La vera questione è che ora il mercato degli affitti in Spagna vale più di 2 miliardi di euro, quindi sta diventando piuttosto grande. Se si ottiene una crescita del 5% con queste dimensioni, si sta effettivamente modificando in modo significativo il profilo del mercato.
In definitiva, i livelli di attività [in Spagna, Portogallo e Italia] sono piuttosto buoni. Non prevediamo un'interruzione di questi sviluppi. A un certo punto dovranno rallentare, ma per ora non lo vediamo.
Quali sono, secondo te, i tassi di penetrazione del mercato degli affitti in Europa?
Lo misuriamo con tre parametri. Uno è il PIL, uno è la produzione edilizia e l'ultimo – che ritengo più importante o più interessante – è l'attività di locazione pro capite.
Più diversifichiamo l'attività e andiamo oltre il settore delle costruzioni, più non possiamo misurare i risultati basandoci esclusivamente sulla produzione edilizia. Pertanto, il dato pro capite è davvero interessante.
I paesi che si stanno muovendo e modificando la propria posizione sono senza dubbio quelli del sud. Spagna e Italia stanno salendo di livello, raggiungendo quello di Francia, Germania e Paesi Bassi. Poi c'è il gruppo dei paesi nordici, che si sta avvicinando sempre di più al Regno Unito.
Hai notato qualcos'altro durante la preparazione del rapporto di quest'anno?
Credo che negli ultimi anni abbiamo assistito a una regionalizzazione delle dinamiche di crescita. Si sono formati gruppi di paesi che si muovono in una direzione simile. Ad esempio, i paesi nordici tendono ad avere questa dinamica, ma ora abbiamo anche un gruppo di paesi dell'Europa centrale, più il Regno Unito, che sono in fase di stagnazione: Germania, Francia, Austria, Svizzera.
Si osserva una sorta di curva a forma di banana che va dall'Irlanda all'Europa meridionale, dove le cose vanno molto bene. E poi ci sono i paesi nordici che stanno cercando di uscire dalla situazione difficile in cui si trovavano.
Direi che, ad esempio, per l'Europa occidentale e il Regno Unito, i grandi operatori storici del settore del noleggio, presenti in mercati piuttosto maturi, si trovano in una fase di stagnazione e privi di un nuovo motore di crescita. È una tendenza comune.
Nell'Europa meridionale e in Irlanda si verifica un duplice effetto: un aumento della penetrazione del mercato e fattori trainanti di fondo decisamente positivi.
Nei paesi nordici emerge un tema comune: il settore residenziale continua a soffrire, ma si registra una ripresa nel settore privato grazie a nuovi investimenti, data center e alla transizione energetica. In questi paesi si osserva anche una forte volontà di investire nelle infrastrutture pubbliche, comprese le spese per la difesa, come quelle per le infrastrutture stradali e simili.
Penso che questa regionalizzazione, il fatto che ci siano gruppi di paesi che si muovono insieme e una mappa chiara con poche variazioni nelle loro dinamiche, sia qualcosa di nuovo e interessante, direi.
Grazie, Martin.
Come ottenere il report Il report è gratuito per i membri di ERA e per le aziende che aderiscono alle associazioni affiliate a ERA (verificare l'iscrizione su https://erarental.org/members/ ). Per i non soci, il costo è di 1.500 euro. Per ordinare una copia, visita il sito www.erarental.org o invia un'e-mail a [email protected]. |
RIMANI CONNESSO
Ricevi le informazioni di cui hai bisogno quando ne hai bisogno attraverso le nostre riviste, newsletter e briefing quotidiani leader a livello mondiale.
CONNETTITI CON IL TEAM