
Traduit automatiquement par IA, lire l'original
Pourquoi plus grand n'est pas toujours mieux dans le domaine des équipements de construction
01 mai 2026
 Image : Thanarak via AdobeStock
Dans les secteurs matures, la taille des entreprises est censée générer de meilleures marges, une croissance plus rapide et une plus grande stabilité. Pourtant, comme le suggère une nouvelle analyse du consultant Alan Berger d'abcg, ces hypothèses ne se vérifient pas dans le secteur des engins de construction, ce qui soulève des doutes quant à la réelle éventualité d'une vague de consolidation majeure.
En théorie, le secteur des engins de construction devrait se consolider. C'est un secteur mature mais en croissance, façonné par des pressions commerciales et technologiques qui favorisent généralement les économies d'échelle et réduisent progressivement le nombre d'acteurs. Pourtant, la réalité est plus complexe. Malgré les nombreuses acquisitions, les repositionnements stratégiques et l'évolution des produits de ces 15 dernières années, le secteur reste fragmenté – près de trois fois plus que celui des engins agricoles.
Plus ça change
Les changements visibles n'ont pas manqué : les constructeurs automobiles chinois ont intégré le sommet du classement de KHL (tableau jaune), les motorisations alternatives ont progressé et les produits connectés sont devenus la norme. Pourtant, derrière cette dynamique, la structure sous-jacente est restée étonnamment stable. La part de marché cumulée des dix premiers constructeurs s'est maintenue à un peu plus de 60 % pendant plus d'une décennie. C'est ce contraste entre dynamisme apparent et résilience structurelle qui redonne toute son importance aux questions récentes concernant une possible vente séparée de Wacker Neuson et Genie. Est-ce le signe que le secteur entre dans une nouvelle phase de consolidation, ou simplement la répétition d'un scénario déjà connu ?
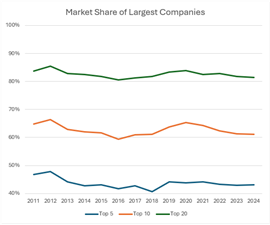 Source : abcg
Pour dépasser le stade des spéculations, abcg a lancé une étude visant à distinguer les tendances de fond des rumeurs conjoncturelles. Nous avons combiné les données financières publiques avec celles de la Yellow Table et d'Off-Highway Research (OHR) de KHL, puis analysé les résultats grâce à l'expertise de l'équipe senior d'experts sectoriels d'abcg™. L'objectif n'était pas de prédire la prochaine opération, mais de répondre à une question plus stratégique : quels sont les facteurs susceptibles de rendre la consolidation inévitable ?
La promesse de l'échelle
La consolidation dans ce secteur prend deux formes : les entreprises en rachètent d’autres (par exemple, John Deere acquiert Wirtgen) ou elles quittent le marché (par exemple, Volvo ferme Rokbak). Mais les fusions-acquisitions ne constituent pas une stratégie en soi. Il s’agit d’un engagement important qui comporte des risques d’intégration, des perturbations et un retour sur investissement pluriannuel. Quel que soit le fondement stratégique invoqué, les transactions sont souvent conçues autour d’objectifs de création de valeur. Il peut s’agir d’une rentabilité structurellement plus élevée, d’une croissance plus rapide et/ou d’une volatilité moindre sur l’ensemble du cycle. Nous avons testé ces « promesses d’économie d’échelle » à l’aide des données disponibles.
Commençons par la rentabilité, justification la plus courante de la consolidation dans les secteurs à forte intensité capitalistique. L'idée est simple : un pouvoir d'achat accru, un effet de levier plus important sur le réseau de distribution et des économies d'échelle devraient se traduire par des marges plus importantes. En théorie, tout va bien. Or, lorsque nous avons constitué un ensemble de données sur dix ans concernant les marges opérationnelles des équipementiers réalisant un chiffre d'affaires annuel supérieur à un milliard de dollars, et après avoir neutralisé les effets de la croissance sectorielle à long terme et du cycle économique, nous n'avons constaté aucune corrélation entre la taille de l'entreprise et sa marge opérationnelle. Des marges élevées existent à différentes échelles, mais des marges faibles aussi.
Si la taille n'est pas toujours synonyme de marges plus importantes, elle peut en revanche favoriser la dynamique de croissance. Les grandes entreprises ont généralement des réseaux de distribution plus étendus et des bilans plus solides (des atouts qui devraient se traduire par une croissance plus rapide). Pourtant, même en utilisant des mesures ajustées au cycle économique pour les volumes unitaires et le chiffre d'affaires, nous n'avons constaté aucune corrélation statistique significative entre la taille et le taux de croissance. Nous avons également testé l'hypothèse selon laquelle plus un équipementier est grand, moins il est exposé aux fluctuations du cycle économique (grâce à une base installée plus importante et, par conséquent, à des revenus plus élevés sur le marché de l'après-vente). Là encore, la taille n'a pas permis de prédire des marges plus stables.
Qu'est-ce qui détermine réellement la performance ?
Le seul constat qui ressort est que la croissance rapide s'accompagne généralement d'une plus grande volatilité. Autrement dit, la croissance est souvent un choix, et les choix impliquent des compromis. C'est souvent le dynamisme de la direction qui, plus que la taille de l'entreprise, stimule la croissance, la rentabilité et la stabilité. C'est encourageant, car cela suggère que davantage de constructeurs automobiles peuvent créer de la valeur grâce à une exécution ciblée et à des choix de portefeuille judicieux, et non uniquement par la voie plus risquée des fusions-acquisitions majeures.
Bien sûr, les fusions-acquisitions resteront une activité importante. Les constructeurs automobiles procèdent à des acquisitions pour combler les lacunes de leurs produits ou accroître leurs compétences pour des raisons stratégiques évidentes, et les entreprises familiales continueront de se retirer en cas de succession, de besoins en capitaux ou d'évolution de leur appétit pour le risque. Et parfois, tout simplement parce qu'une opportunité à ne pas manquer se présente. Mais notre analyse ne confirme pas l'idée d'une concentration rapide du secteur simplement parce que « la taille compte ». Pour les dirigeants, cette perspective recentre les priorités. La question décisive n'est plus « qui devons-nous racheter ? » mais plutôt « qu'est-ce qui nous permettrait d'être plus performants, quelle que soit notre taille ? » Dans un secteur dont la composition est restée largement stable, l'obtention d'un avantage durable repose – aussi banal que cela puisse paraître – sur la maîtrise des fondamentaux : une stratégie rigoureuse et une exécution opérationnelle irréprochable. Le secteur des engins de construction restera donc probablement fragmenté pendant encore des années, même si les gros titres occasionnels du type « La société A rachète la société B ! » continuent de faire la une des journaux.
Alan Berger est associé gérant du cabinet de conseil en engins hors route abcg.
RESTEZ CONNECTÉS
Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE