
Traducido automáticamente por IA, leer el original
Generación de energía: el motor diésel en el corazón de la transición energética
19 enero 2026
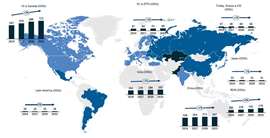 Perspectivas de la demanda global de grupos electrógenos combinados diésel y de gas natural. (Fuente: Knibb, Gormezano and Partners)
En todo el mundo, la carrera por construir un sistema energético más limpio cobra impulso. Los gobiernos respaldan megaproyectos de energías renovables, las principales empresas de servicios públicos amplían su infraestructura de red y se desarrollan centros de datos a gran escala a una escala que pocos anticiparon hace cinco años.
Sin embargo, a medida que estos sistemas crecen, también lo hacen las presiones que soportan. La capacidad de la red se está reduciendo en muchas regiones, las nuevas conexiones tardan más en conectarse y la demanda de computación con IA (inteligencia artificial) crece a un ritmo mayor que la capacidad de adaptación de las redes.
En este panorama, el grupo electrógeno diésel desempeña un papel poco visible, pero sigue siendo esencial. No es una tecnología de transición ni determina el ritmo ni la dirección de la descarbonización. Sin embargo, proporciona la red de seguridad que mantiene en funcionamiento los sistemas críticos cuando la red eléctrica no está disponible, presenta retrasos o es inestable, algo cada vez más frecuente, como demuestran los recientes apagones en Heathrow y en toda la Península Ibérica. Hospitales, redes de telecomunicaciones, instalaciones industriales y grandes centros de datos seguirán dependiendo de grupos electrógenos diésel como fuente de energía de respaldo, ya que ninguna otra solución ofrece una fiabilidad equivalente ni independencia de la infraestructura externa.
Esta función de apoyo cobrará cada vez mayor importancia a medida que la demanda mundial siga aumentando. El mercado combinado de grupos electrógenos diésel y de gas natural rondará los 1,4 millones de unidades en 2025, aumentando a aproximadamente 1,59 millones para 2030, con la mayor concentración de valor en motores grandes y de alta especificación diseñados para aplicaciones críticas.
Para comprender la interacción de estas presiones, KGP Auto, en estrecha colaboración con Power Gen Statistics, ha desarrollado el Pronóstico Global del Sistema de Transmisión de Grupos Electrógenos. Este conjunto de datos rastrea el ensamblaje de grupos electrógenos por país, banda de potencia, cumplimiento de emisiones, fabricante de equipos originales (OEM) y modelo de motor, y describe cómo se prevé que evolucionen las especificaciones del producto a medida que la industria avanza hacia configuraciones más reguladas y de mayor valor.
Un mercado oculto a simple vista
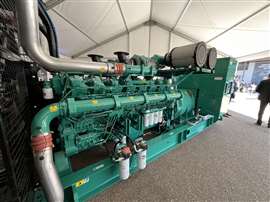 La demanda de grupos electrógenos de más de 1,6 MW está en auge, especialmente en Norteamérica. (Foto: Personal de KHL)
Para quienes no pertenecen al sector, los grupos electrógenos diésel pasan casi desapercibidos. Sin embargo, su importancia está aumentando. Las redes eléctricas están bajo presión en casi todos los mercados principales, desde los congestionados centros urbanos de Europa hasta los corredores de centros de datos en rápida expansión de Estados Unidos. En China, sede del sistema eléctrico más grande del mundo, el crecimiento de la demanda digital está superando la capacidad de la red, lo que impulsa la inversión tanto en nuevas energías renovables como, por separado, en energía de respaldo y de puente.
Esta presión se ve agravada por el rápido auge de la computación en centros de datos a hiperescala. Existen alrededor de 12 000 centros de datos importantes en todo el mundo, y aunque los sitios a hiperescala representan menos del 10 % de ese total, representan la mayor parte de la capacidad global de servidores y aproximadamente entre el 60 % y el 70 % de la demanda de electricidad de los centros de datos. Su crecimiento es extraordinario:
- 7 GW de demanda energética de centros de datos estarán en funcionamiento en 2025
- Se iniciarán 10 GW de nueva capacidad en 2025
- 500 instalaciones a hiperescala se encuentran actualmente en planificación o construcción
Esta ola de inversión ha transformado la demanda de grupos electrógenos en el extremo superior del espectro energético. La demanda de grupos electrógenos de más de 1,6 MW está en auge. Solo en Norteamérica, la producción de grandes grupos electrógenos aumentará de 5.925 unidades en 2025 a más de 10.000 en 2030. Si los centros de datos son las nuevas acerías de la era digital, los grupos electrógenos diésel son los altos hornos que los mantienen en funcionamiento cuando falla la red eléctrica.
Esta dinámica prepara el escenario para la combinación más amplia de combustible y tecnología que está tomando forma en el sector de los grupos electrógenos.
Diésel vs. gasolina: una historia de dos combustibles
A pesar del creciente interés en la asequibilidad y los beneficios de carbono del gas natural, especialmente en Norteamérica y China, el diésel sigue siendo la tecnología dominante. La lógica es simple: el diésel ofrece un arranque fiable, una rápida aceptación de la carga y una completa independencia de la infraestructura externa.
Para instalaciones críticas —hospitales, redes de telecomunicaciones y, especialmente, centros de datos—, esa independencia es innegociable. En regiones donde el gas natural es económico y está ampliamente disponible, grandes grupos electrógenos a gas suministran energía de primera línea a plantas industriales y operaciones de petróleo y gas, y ocasionalmente a centros de datos en espera de conexión a la red. Sin embargo, estas aplicaciones tienen una duración limitada y no reemplazan la necesidad de una importante capacidad de respaldo de diésel en las mismas instalaciones.
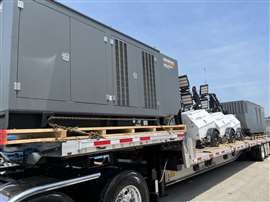 Los grupos electrógenos diésel seguirán proporcionando energía de emergencia mucho más allá de la próxima década. (Foto: Personal de KHL)
A nivel mundial, más del 65% del mercado es <56 kW y atiende a los mercados residenciales, de alquiler y comerciales pequeños, mientras que la categoría >560 kW (menos del 5% del volumen) representa la mitad del valor total del mercado.
A medida que aumentan las necesidades energéticas y se endurece la legislación, el valor en el mercado de grupos electrógenos se está desplazando hacia productos de mayor especificación. El postratamiento avanzado, la gestión térmica optimizada, el flujo de aire y la refrigeración mejorados, los sistemas de turbocompresor más potentes, los controles electrónicos, las funciones de mantenimiento preventivo y la telemática desempeñarán un papel más importante en los próximos cinco a quince años. Esta carga técnica acelerada generará valor en todos los niveles de la cadena de suministro.
La hibridación y los combustibles bajos en carbono ocuparán un lugar secundario a corto plazo. El HVO está ganando terreno donde el suministro es fiable, y los sistemas BESS ofrecen ventajas operativas en ciertos casos al combinarse con diésel. Ninguno de estos sistemas sustituye el papel fundamental del grupo electrógeno diésel para garantizar la energía durante un fallo de la red, pero ambos respaldarán iniciativas más amplias de descarbonización, especialmente en la construcción y la agricultura.
Mosaico de reglas, campo minado de responsabilidades
Si bien el aspecto comercial del mercado está en auge, el panorama legislativo es mucho más turbulento.
Los grupos electrógenos móviles se encaminan hacia un ciclo global de ajuste. La Etapa VI de Europa, prevista para principios de la década de 2030, introducirá límites más estrictos de NOx, PM y N₂O, mientras que en EE. UU. podría llegar la Etapa 5 de la CARB en 2028, aunque la alineación federal sigue siendo incierta. La transición de India a la Etapa V de Bharat para la construcción en 2025 y la agricultura, ahora retrasada hasta alrededor de 2028, está causando una disrupción significativa, similar a la conmoción que desencadenó previamente la adopción del Estado IV por parte de China.
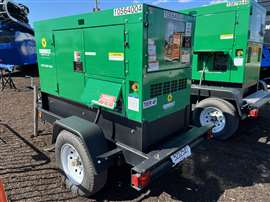 Los grupos electrógenos móviles se encaminan hacia un ciclo de endurecimiento legislativo global. (Foto: Personal de KHL)
Pero el verdadero campo de batalla es la regulación de los grupos electrógenos estacionarios. A diferencia de los grupos electrógenos móviles, donde la legislación nacional exige que el fabricante del motor sea responsable del cumplimiento, los requisitos de los grupos electrógenos estacionarios suelen estar sujetos a estrictos límites locales de calidad del aire y certificación ambiental, y transfieren la responsabilidad al emplazamiento, no al fabricante. Por ejemplo, un grupo electrógeno instalado hace 10 años en Fráncfort o Singapur no habría requerido mucha gestión administrativa ni de postratamiento. Ahora, probablemente requeriría un sistema SCR y un filtro de partículas diésel (DPF) equivalentes a la Etapa V, un análisis de la altura de la chimenea, reducción de ruido, límites de tiempo de funcionamiento y monitorización continua.
Esta fragmentación desperdicia valor. Un motor sofisticado, diseñado para un funcionamiento limpio y con bajas emisiones de NOx, puede incumplir las normativas debido a una integración deficiente o a la falta de ingeniería específica para el sitio. Estos problemas no recaen en el fabricante original (OEM), sino en los ensambladores, instaladores, contratistas de ingeniería, adquisición y construcción (EPC) y, en última instancia, en el operador.
Esto plantea una pregunta provocadora: ¿Se adoptarán más países el enfoque de la India, donde los grupos electrógenos móviles y estacionarios comparten un régimen unificado de emisiones? Esta armonización podría simplificar el cumplimiento normativo, reducir las importaciones del mercado gris y permitir que el valor fluya de forma más equitativa a lo largo de la cadena de suministro, en lugar de enredarse en trámites burocráticos.
La columna vertebral de un futuro con cero emisiones netas
La ironía de la transición energética es que las tecnologías que más la facilitarán —las energías renovables a gran escala, la infraestructura de IA y la industria digitalizada— son también las más vulnerables a la inestabilidad energética. Cada nuevo parque solar, centro de datos, punto de carga rápida o planta de hidrógeno añade complejidad a una red ya de por sí sobrecargada.
En este contexto, el mercado mundial de grupos electrógenos no se desploma. Su importancia técnica y comercial sigue en aumento.
Para 2030, anticipamos que solo alrededor del 22% de la producción mundial de grupos electrógenos instalados no estará regulada, en comparación con aproximadamente el 75% en 2020, a medida que la UE y la AELC, América del Norte, China, India, Chile, Turquía y otros países intensifican los estándares.
Sin embargo, los fundamentos permanecen inalterados. Los grupos electrógenos diésel seguirán siendo la base de la energía de emergencia mucho más allá de la próxima década. Los combustibles alternativos se expandirán. Los sistemas de baterías madurarán. El hidrógeno podría encontrar su nicho. Pero la columna vertebral de la resiliencia global seguirá basándose en los motores.
En un mundo que busca electricidad limpia a una escala sin precedentes, el grupo electrógeno no es la estrella. Es la red de seguridad que lo sustenta: la única tecnología que hace posible todo lo demás.
Acerca del autor: James Dorling es director de Non-Road, Knibb, Gormezano and Partners, una consultoría internacional de gestión y tecnología.
MANTÉNGASE CONECTADO
Reciba la información que necesita, cuando la necesita, a través de nuestras revistas, boletines informativos y resúmenes diarios líderes a nivel mundial.
CONECTA CON EL EQUIPO