
Traducido automáticamente por IA, leer el original
Análisis | ¿Por qué las constructoras extranjeras están comprando empresas estadounidenses?
05 octubre 2026
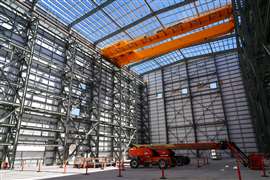 Vista del interior de una instalación de pruebas y suministro de combustible en construcción en la central nuclear Kemmerer de TerraPower, que se está construyendo en el suroeste de Wyoming, EE. UU. (Imagen: USA Today Network vía Reuters Connect)
Las fusiones y adquisiciones en el sector de la construcción están en auge, y para los compradores extranjeros, Estados Unidos resulta especialmente atractivo.
Este año se han producido varias operaciones en las que grupos extranjeros han adquirido un puesto en el mercado estadounidense o han expandido sus negocios ya establecidos. ¿Qué hace que comprar una constructora estadounidense sea más atractivo que crear una propia?
En primer lugar, se ha observado una notable actividad de empresas europeas en el mercado estadounidense: la francesa Bouygues Construction completó la adquisición de Vannoy Construction en junio. Esta constructora de Carolina del Norte generó aproximadamente 1.000 millones de dólares en ingresos en 2025.
La española Acciona siguió los pasos en julio con un acuerdo para adquirir el 80% de Vertical Earth, una constructora de infraestructuras de Georgia con ingresos anuales de 217 millones de dólares y más de 600 empleados. La operación aún no se ha cerrado, pero se espera que finalice a finales de este año.
Y el mes pasado (septiembre), el gigante francés de la construcción Vinci's Soletanche Bachy anunció la adquisición de Bradshaw Construction, una empresa de Maryland especializada en microtúneles con unos ingresos anuales de 30 millones de dólares.
Estas transacciones abarcan diferentes mercados, pero ilustran el atractivo de adquirir equipos, capacidades y relaciones con clientes ya consolidados.
Comprar la capacidad de crecer
Para Brad Werner, con sede en Chicago, quien dirige la división de construcción e inmobiliaria de la consultora Wipfli, las adquisiciones se están convirtiendo en una estrategia de crecimiento fundamental.
“Por primera vez en mis dos décadas en este sector, el crecimiento inorgánico es una estrategia empresarial clave para muchos contratistas, especialmente en el segmento medio-alto del mercado”, declara Werner a Construction Briefing.
Lo que impulsa este crecimiento a nivel nacional es un auge en la construcción de lo que él describe como "infraestructura de misión crítica", como centros de datos, centrales eléctricas y la infraestructura que los rodea.
“Lo que estoy viendo en algunos contratistas del mercado medio es que, si bien se han subido al carro de la construcción de todos estos proyectos, están teniendo problemas para satisfacer la demanda.”
 Brad Werner, Wipfli
Comprar una empresa elimina esa limitación a la hora de poder contratar personal con la suficiente rapidez, y eso es lo que impulsa la actividad de fusiones y adquisiciones a nivel nacional, señala.
La situación es similar para los grupos europeos, donde Werner ve un atractivo particular en la experiencia acumulada en torno al auge de la infraestructura de inteligencia artificial en Estados Unidos.
“Creo que se trata de asegurarse de que están aprovechando esa ola de infraestructura y capacidades de IA, porque la mayoría del talento más cualificado que construye estas estructuras se encuentra en empresas estadounidenses. Así que creo que es una cuestión de talento, más que nada”, afirma Werner.
Los vendedores también tienen motivos para ver con buenos ojos a un propietario más grande. El crecimiento requiere capital, una gestión sólida y la capacidad de realizar adquisiciones por sí mismos. Incluso una constructora regional exitosa en los EE. UU. puede carecer de las tres.
“Por lo general, se debe a que están alcanzando una escala tal que la cantidad de capital que tendrían que invertir para superar el siguiente obstáculo simplemente no es algo que estén dispuestos a asumir internamente como empresa privada. Eso es al menos lo que observo cuando hablo con empresas privadas”, afirma Werner.
“Así que la valoración puede adelantarse en el tiempo, pero no suele ser la razón principal. La razón suele ser: 'Bien, vamos a tener que invertir, vamos a tener que expandirnos a nuevos mercados o vamos a tener que hacer fusiones y adquisiciones, y no estamos preparados para ello'. La verdad es que si observas a muchas de estas constructoras estadounidenses con ingresos de entre 300 millones y 1.000 millones de dólares, verás que no tienen equipos de desarrollo corporativo capaces de llevar a cabo fusiones y adquisiciones de forma agresiva, encontrar empresas e integrarlas.”
Un cálculo diferente en vivienda
Las constructoras japonesas también han estado comprando.
Sumitomo Forestry completó en mayo la adquisición de Tri Pointe Homes por 4.500 millones de dólares. Ese mismo mes, Stanley Martin, de Daiwa House, adquirió United Homes Group por un valor empresarial de 221 millones de dólares, y en julio, Holiday Builders.
Werner considera estas inversiones, en parte, como una protección contra la maduración de los mercados inmobiliarios nacionales, que ofrecen menos oportunidades de crecimiento. Las adquisiciones también brindan acceso a las relaciones necesarias para desenvolverse en el sector del desarrollo inmobiliario en Estados Unidos.
Creo que por eso vemos una gran cantidad de capital asiático llegando a Estados Unidos para adquirir muchas constructoras de viviendas: porque la construcción de viviendas en particular, y hasta cierto punto la construcción comercial, tiene un enfoque regional. Por lo tanto, es mejor adquirir una empresa que ya cuenta con esas relaciones establecidas que intentar crecer de forma orgánica. Simplemente no se puede desarrollar la capacidad lo suficientemente rápido como para acaparar la cuota de mercado, aunque exista la demanda.
¿Cuál será la próxima gran tendencia en fusiones y adquisiciones en el sector de la construcción?
Mientras tanto, Werner prevé que los próximos objetivos de adquisición en el sector de la construcción estadounidense serán empresas que garanticen el funcionamiento de las infraestructuras. Esto podría incluir compañías con capacidades de refrigeración, agua y mantenimiento, atrayendo a inversores que buscan ingresos más allá de los proyectos de construcción individuales.
“Creo que los servicios auxiliares serán los que cobren protagonismo en los próximos 24 meses”, afirma Werner. “Y si pensamos en lo que les encanta a algunos de estos grupos de capital privado, no es centrarse únicamente en los proyectos, sino en el mantenimiento, el agua y la refrigeración”.
Y aunque no está claro si su intención era hacer un juego de palabras, señala que los sistemas de refrigeración en particular podrían acabar convirtiéndose en un "servicio adicional muy demandado".
La oposición a la construcción de nuevos centros de datos también podría aumentar el interés por modernizar las instalaciones existentes.
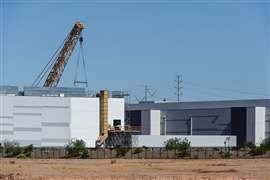 Gran centro de datos en construcción con una grúa de pluma de celosía y trabajos estructurales en curso (Imagen: Eduardo Barraza vía AdobeStock - stock.adobe.com)
“Alguien tendrá que encontrar la manera de adaptar estos edificios si el movimiento NIMBY (Not In My Backyard, ‘no en mi patio trasero’) que está en marcha se mantiene”, señala. “Si se cancelan todos estos nuevos centros de datos, ¿qué haremos con los que ya están en funcionamiento? ¿Quién se encargará de adaptarlos, quién instalará los sistemas de refrigeración y de agua?”
Señala que la integración vertical de las empresas también “va a ser una parte importantísima de ello”.
“Cuando hablo con algunos de estos contratistas generales sobre su estrategia de crecimiento inorgánico, me doy cuenta de que esos son algunos de los sectores que también tienen en mente”, añade.
Los compradores también podrían cambiar. Werner está observando si el capital privado puede superar la preferencia actual de los propietarios por vender a otro operador del sector.
Hablando de su propio sector, Werner dice que hace unos cinco años existía una "negatividad" en torno a la entrada de las empresas de capital privado en este ámbito, y percibe una actitud similar en la construcción actualmente.
“El capital privado es como el patito feo en este caso, por lo que las constructoras tienen mucha más predisposición a trabajar con un actor estratégico más grande. Me interesa mucho ver si eso cambia en los próximos dos años.”
Destaca la venta, en junio de este año, de la empresa de servicios de asesoría en gestión de proyectos y costes Cumming Group por parte de New Mountain Capital a Leonard Green & Partners, tras haber logrado un crecimiento significativo del negocio hasta alcanzar unos ingresos de 770 millones de dólares en 2025.
“Tengo curiosidad por ver si el capital privado acaba desempeñando un papel mucho más importante en algunos de estos casos que los compradores estratégicos tradicionales, si es que puede demostrar su utilidad en algunos de estos ámbitos”, comenta.
Un mercado sólido, habilidades y la oportunidad de dar un giro
Mucho se ha hablado ya sobre la situación del mercado de la construcción en Estados Unidos y el hecho de que ciertos sectores clave, principalmente los centros de datos y la energía, son los que impulsan su crecimiento. Si las empresas, tanto nacionales como extranjeras, están invirtiendo, es en parte para no perderse estos proyectos de vital importancia, pero también porque las adquisiciones pueden aportar al comprador las habilidades y capacidades que las empresas constructoras necesitan para el futuro.
E incluso si la construcción de nuevos centros de datos comienza a ralentizarse, en medio de una creciente reacción pública, existe la posibilidad de que las fusiones y adquisiciones continúen en otras áreas, a medida que los contratistas incorporen empresas especializadas que puedan mantener, modernizar y actualizar las instalaciones existentes.
“Creo que las fusiones y adquisiciones en el sector de la construcción seguirán con una tendencia alcista. Es un mercado muy fragmentado y hay muchos actores importantes”, concluye Werner.
“La mayoría de las empresas, si operan con éxito en cualquier sector relacionado con la infraestructura, no tienen un problema de demanda, sino de capacidad. ¿Cuentan con el personal suficiente para llevarlo a cabo? Es un problema de escasez que, en mi opinión, impulsa un aumento considerable de las fusiones y adquisiciones. Habrá muchos más grupos desarrollando activamente capacidades internas para impulsar el crecimiento inorgánico, porque, de lo contrario, se convierte literalmente en un obstáculo para el crecimiento.”
MANTÉNGASE CONECTADO
Reciba la información que necesita, cuando la necesita, a través de nuestras revistas, boletines informativos y resúmenes diarios líderes a nivel mundial.
CONECTA CON EL EQUIPO