
Automatisch von KI übersetzt, Original lesen
Analyse | Warum kaufen ausländische Bauunternehmen US-Firmen auf?
05 Oktober 2026
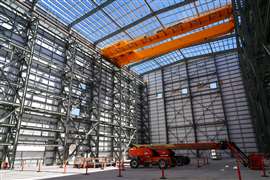 Ein Blick in das Innere einer im Bau befindlichen Test- und Brennstoffanlage des Kernkraftwerks Kemmerer von TerraPower im Südwesten von Wyoming, USA (Bild: USA Today Network via Reuters Connect)
Fusionen und Übernahmen im Baugewerbe boomen, und für ausländische Käufer erweist sich Amerika als besonders verlockend.
In diesem Jahr haben ausländische Konzerne durch eine Reihe von Transaktionen einen Platz am Verhandlungstisch erkauft oder bereits bestehende Geschäfte ausgebaut. Warum ist der Kauf eines US-amerikanischen Bauunternehmens attraktiver als der Aufbau eines eigenen?
Erstens gab es bemerkenswerte Aktivitäten europäischer Unternehmen auf dem US-Markt: Das französische Bauunternehmen Bouygues Construction schloss im Juni die Übernahme von Vannoy Construction ab. Das in North Carolina ansässige Bauunternehmen erwirtschaftete im Jahr 2025 einen Umsatz von rund einer Milliarde US-Dollar.
Im Juli folgte das spanische Unternehmen Acciona mit einer Vereinbarung zum Kauf von 80 % der Anteile an Vertical Earth, einem georgischen Infrastrukturunternehmen mit einem Jahresumsatz von 217 Millionen US-Dollar und über 600 Mitarbeitern. Der Abschluss der Transaktion steht noch aus, wird aber bis Ende des Jahres erwartet.
Und dann gab der französische Baugigant Vinci mit seiner Tochtergesellschaft Soletanche Bachy im vergangenen Monat (September) die Übernahme des in Maryland ansässigen Unternehmens Bradshaw Construction bekannt, einem Spezialisten für Mikrotunnelbau mit einem Jahresumsatz von 30 Millionen US-Dollar.
Die Transaktionen erstrecken sich zwar über verschiedene Märkte, verdeutlichen aber den Reiz der Übernahme etablierter Teams, Kompetenzen und Kundenbeziehungen.
Die Fähigkeit zum Wachsen erwerben
Für Brad Werner, der in Chicago ansässig ist und die Bau- und Immobilienabteilung des Beratungsunternehmens Wipfli leitet, entwickeln sich Akquisitionen zu einer zentralen Wachstumsstrategie.
„Zum ersten Mal in meinen zwei Jahrzehnten in dieser Branche ist anorganisches Wachstum für viele Bauunternehmen eine zentrale Geschäftsstrategie, insbesondere im gehobenen Mittelstand“, so Werner gegenüber Construction Briefing.
Treiber dieser Entwicklung im Inland ist der Bauboom von Infrastrukturen, die er als „missionskritische Infrastruktur“ bezeichnet, wie etwa Rechenzentren, Kraftwerke und die dazugehörige Infrastruktur.
„Was ich bei einigen mittelständischen Bauunternehmen beobachte, ist, dass sie, wenn sie den Bauboom all dieser Projekte mitgemacht haben, Schwierigkeiten haben, mit der Nachfrage Schritt zu halten.“
 Brad Werner, Wipfli
Der Kauf eines Unternehmens beseitigt die Einschränkung, nicht schnell genug neue Mitarbeiter rekrutieren zu können, und genau das treibt die M&A-Aktivitäten im Inland an, bemerkt er.
Ähnlich verhält es sich mit den europäischen Gruppen, wo Werner die Expertise, die sich im Zuge des Booms der amerikanischen Infrastruktur für künstliche Intelligenz angesammelt hat, als besonders attraktiv empfindet.
„Ich denke, es geht darum sicherzustellen, dass sie diese Welle der KI-Infrastruktur und ihrer Fähigkeiten nutzen, denn die meisten der besten Fachkräfte, die diese Strukturen aufbauen, sind in US-amerikanischen Unternehmen ansässig. Daher denke ich, dass es vor allem auf die Talente ankommt“, sagt Werner.
Auch Verkäufer haben gute Gründe, einen größeren Eigentümer zu begrüßen. Wachstum erfordert Kapital, Managementkompetenz und die Fähigkeit, selbst Akquisitionen zu tätigen. Selbst einem erfolgreichen regionalen Bauunternehmen in den USA mangelt es möglicherweise an allen dreien.
„Das liegt meist daran, dass sie eine Größenordnung erreichen, in der sie als privates Unternehmen die nötigen Kapitalaufwendungen, um die nächste Hürde zu überwinden, nicht intern stemmen wollen. Das ist zumindest meine Beobachtung in Gesprächen mit privaten Unternehmen“, sagt Werner.
„Die Bewertung kann sich also im Laufe der Zeit verändern, aber das ist in der Regel nicht der entscheidende Grund. Der Grund ist meist: ‚Okay, wir müssen investieren, wir müssen in neue Märkte expandieren oder wir müssen Fusionen und Übernahmen durchführen, aber wir sind nicht darauf vorbereitet.‘ Fakt ist: Viele dieser Bauunternehmen in den USA mit einem Umsatz zwischen 300 Millionen und 1 Milliarde Dollar verfügen nicht über Teams für Unternehmensentwicklung, die aggressiv Fusionen und Übernahmen angehen, Firmen finden und integrieren können.“
Eine andere Berechnung im Wohnungsbau
Auch japanische Bauträger haben zugekauft.
Sumitomo Forestry schloss im Mai die Übernahme von Tri Pointe Homes für 4,5 Milliarden US-Dollar ab. Stanley Martin von Daiwa House erwarb im selben Monat die United Homes Group für einen Unternehmenswert von 221 Millionen US-Dollar und im Juli Holiday Builders.
Werner betrachtet diese Investitionen teilweise als Absicherung gegen gesättigte Heimatmärkte mit geringeren Wachstumschancen. Akquisitionen ermöglichen zudem den Zugang zu den notwendigen Kontakten, um in der US-amerikanischen Wohnungsbauentwicklung erfolgreich zu sein.
„Ich denke, deshalb fließt so viel asiatisches Kapital in die USA, um viele dieser Hausbauunternehmen aufzukaufen: Der Hausbau, insbesondere aber auch der Gewerbebau, ist regional stark ausgerichtet. Daher ist es sinnvoller, jemanden zu übernehmen, der bereits über diese etablierten Beziehungen verfügt, als zu versuchen, organisch zu wachsen. Man kann die nötigen Kapazitäten einfach nicht schnell genug aufbauen, um den Marktanteil zu erobern, selbst wenn die Nachfrage vorhanden ist.“
Der nächste große Trend bei Fusionen und Übernahmen im Baugewerbe?
Werner geht davon aus, dass die nächsten Übernahmekandidaten im US-Bausektor Unternehmen sein werden, die die Funktionsfähigkeit der Infrastruktur gewährleisten. Dies könnten Firmen mit Kompetenzen in den Bereichen Kühlung, Wasserversorgung und Instandhaltung sein, die Investoren anziehen, die über einzelne Bauprojekte hinausgehende Erträge suchen.
„Ich denke, die Nebendienstleistungen werden in den nächsten 24 Monaten eine wichtige Rolle spielen“, sagt Werner. „Und wenn man bedenkt, was einige dieser Private-Equity-Gesellschaften so schätzen, dann liegt der Fokus nicht allein auf Projekten, sondern auch auf deren Instandhaltung, Wasserversorgung und Kühlung.“
Und obwohl unklar ist, ob er das Wortspiel beabsichtigt, merkt er an, dass insbesondere Kühlsysteme sich zu einer „sehr gefragten Zusatzleistung“ entwickeln könnten.
Der Widerstand gegen neue Rechenzentren könnte auch das Interesse an der Modernisierung bestehender Anlagen steigern.
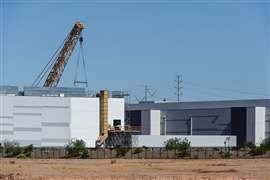 Großes Rechenzentrum im Bau mit einem Gittermastkran und laufenden Rohbauarbeiten (Bild: Eduardo Barraza via AdobeStock - stock.adobe.com)
„Wenn die NIMBY-Bewegung, die derzeit anhält, anhält, wird sich jemand eine Lösung für die Sanierung dieser Gebäude einfallen lassen“, bemerkt er. „Wenn all diese neuen Rechenzentren abgesagt werden, was machen wir dann mit all den bereits in Betrieb genommenen? Wer saniert sie, wer installiert die Kühl- und Wassersysteme?“
Er merkt an, dass die vertikale Integration von Unternehmen ebenfalls „ein großer Teil davon sein wird“.
„Wenn ich mit einigen dieser Generalunternehmer spreche, wenn sie über ihre anorganische Wachstumsstrategie nachdenken, gehören solche Sektoren auch zu denen, die sie in Betracht ziehen“, fügt er hinzu.
Auch die Käufer könnten sich ändern. Werner beobachtet, ob Private-Equity-Gesellschaften die derzeitige Präferenz der Eigentümer für einen Verkauf an einen anderen Branchenakteur überwinden können.
Mit Blick auf seine eigene Branche sagt Werner, dass es vor etwa fünf Jahren eine „Negativität“ gegenüber dem Einstieg von Private-Equity-Gesellschaften in diesen Bereich gegeben habe und dass er eine ähnliche Haltung jetzt im Baugewerbe wahrnehme.
„Private Equity wird hier so etwas wie das ungeliebte Stiefkind behandelt, daher neigen Bauunternehmen viel eher dazu, mit einem größeren strategischen Partner zusammenzuarbeiten. Ich bin sehr gespannt, ob sich das in den nächsten Jahren ändert.“
Er verweist auf den Verkauf des Beratungsunternehmens Cumming Group für Projekt- und Kostenmanagement durch New Mountain Capital an Leonard Green & Partners im Juni dieses Jahres, nachdem das Unternehmen sein Geschäft deutlich ausgebaut und bis 2025 einen Umsatz von 770 Millionen Dollar erzielt hatte.
„Ich bin gespannt, ob Private Equity bei einigen dieser Projekte eine viel größere Rolle spielen wird als traditionelle strategische Käufer, wenn es den Nutzen für einige dieser Dinge beweisen kann“, bemerkt er.
Ein starker Markt, Kompetenzen und die Möglichkeit zur Neuausrichtung
Über den Zustand des US-amerikanischen Baumarktes und die Tatsache, dass bestimmte Schlüsselsektoren – allen voran Rechenzentren und Energieerzeugung – die Haupttreiber sind, wurde bereits viel berichtet. Wenn Unternehmen – sowohl inländische als auch ausländische – investieren, dann zum einen, um diese geschäftskritischen Projekte nicht zu verpassen, zum anderen, weil Übernahmen den Käufer potenziell mit den Fähigkeiten und Kompetenzen ausstatten, die Bauunternehmen für die Zukunft benötigen.
Und selbst wenn sich der Bau neuer Rechenzentren angesichts zunehmender öffentlicher Kritik verlangsamen sollte, besteht die Möglichkeit, dass Fusionen und Übernahmen in anderen Bereichen weitergehen, da Bauunternehmen spezialisierte Firmen hinzuziehen, die bestehende Anlagen warten, nachrüsten und modernisieren können.
„Ich denke, der Trend bei Fusionen und Übernahmen im Baugewerbe wird weiter nach oben gehen. Es ist ein so fragmentierter Markt mit so vielen guten Akteuren“, schließt Werner.
„Die meisten Unternehmen, die im Infrastrukturbereich aktuell gut aufgestellt sind, haben kein Nachfrageproblem. Ihr Problem ist vielmehr der Mangel an Kapazitäten. Haben sie genügend Personal, um die Aufgaben zu bewältigen? Es ist ein Knappheitsproblem, das meiner Meinung nach massiv zu mehr Fusionen und Übernahmen führen wird. Viele Unternehmen werden aktiv interne Kapazitäten aufbauen, um anorganisches Wachstum zu generieren, denn andernfalls ist dies ein absolutes Wachstumshemmnis.“
BLEIBEN SIE IN VERBINDUNG
Erhalten Sie die Informationen, die Sie benötigen, wann immer Sie sie benötigen – durch unsere weltweit führenden Magazine, Newsletter und täglichen Kurzberichte.
KONTAKTIEREN SIE DAS TEAM