
21 五月 2024
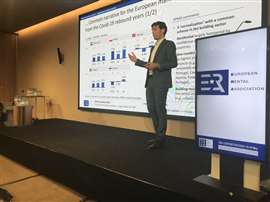 马丁·塞班,毕马威会计师事务所总监,出席里斯本欧洲区域发展协会(ERA)年会
上周,ERA大会在里斯本举行,创纪录的人数吸引了近390位设备租赁行业的关键人物齐聚一堂,共同探讨该行业的未来。
大会邀请了多位演讲者,重点介绍了影响行业未来的关键问题,包括人工智能、能源转型和脱碳。
一位值得关注的演讲者,毕马威会计师事务所总监马丁·塞班,在主题演讲中概述了租赁行业的现状和未来前景。
以下是主要发现:
需求疲软,但残余通胀提振了市场乐观情绪。
Seban 提供了欧洲各市场的最新预测,结果喜忧参半。
英国2024年经济增长预期下调1.2%至1.5%,预计2025年经济增长预期将下降2%至2.5%。
德国目前预计2025年经济增长率为3%,比之前的预测下降了1.4%。
由于欧盟的财政支持,西班牙和意大利保持了稳定的投资水平,预计明年将分别增长 5.5% 和 3.5%。
北欧地区在 2025 年面临的经济下调幅度最大,其中挪威下调 5.1%,瑞典下调 2%,芬兰下调 2.8%。
欧洲GDP温和增长
塞班指出,随着租赁行业多元化发展并开拓新的终端市场,它与全球经济的联系也日益紧密。他以一个令人警醒的统计数据开启了他的演讲。
2021年欧元区新冠疫情后GDP增长6.2%之后,过去两年的增长较为温和,分别为3.5%和0.5%。
未来 18 个月的前景也不确定,预计 2024 年增长 1.3%,2025 年增长 1.5%。
塞班表示:“自 2023 年以来,由于各种原因,包括通货膨胀率,我们看到经济活动真正放缓,这促使各国央行提高利率,从而减缓了经济增长。”
尽管面临这些挑战,塞班也强调了一些积极因素:“欧盟下一代经济合作计划(NextGen EU)到2027年将拨款高达8000亿欧元,这是一个重要的机遇。根据相关标准,像西班牙和意大利这样的国家可能会从欧盟的财政支持中获得高达10%的GDP增长,而德国和法国可能获得的增长不到2%。”
对建筑业的影响
建筑业也呈现类似趋势。继2021年复苏5.3%、2022年增长2.7%之后,预计今年将下降2.1%。到2025年底,预计将温和增长1.5%。
住宅建筑市场尤其令人担忧,该市场约占欧洲建筑活动的 49%。
由于“新住宅市场萎缩加剧”,毕马威下调了其预期,导致该行业信心降至疫情爆发以来的最低点。
对设备租赁市场的影响
截至2023年,毕马威估计欧洲设备租赁行业65%的业务与建筑业相关。因此,住宅建设放缓、客户信心下降以及利率上升正对租赁行业产生重大影响。
其中,35%为住宅或非住宅建筑(其余30%为土木工程)。
塞班表示:“住宅建筑尤其如此,它与非住宅建筑一样,都是公司业务的重要组成部分,两者都遭受了巨大损失,并导致了欧洲各地收入来源的重大变化。由于市场成熟度和多元化程度以及建筑行业的规模不同,各国受到的影响也各不相同。”
保持联系
通过我们世界领先的杂志、新闻简报和每日简报,随时获取您所需的信息。
与团队联系