
02 九月 2026
随着 Aggreko 向纽约证券交易所 (NYSE) 提交 IPO 申请重返市场,杰夫·艾森伯格 (Jeff Eisenberg) 问道,股市是否再次爱上了电力租赁行业。
Aggreko于8月24日向美国证券交易委员会提交了F-1表格,计划在纽约证券交易所上市,股票代码为AGKO,高盛、摩根大通和美国银行将担任此次交易的承销商。从某种角度来看,这可以说是租赁行业伟大故事的第二幕或第四幕——一家真正意义上的全球性公司。
该公司于1997年从克里斯蒂安·萨尔维森公司分拆出来后在伦敦证券交易所上市,在接下来的二十年里一直是股市宠儿,之后于2021年私有化,如今再次向市场发起挑战。换了交易所,但引擎依旧。
我以前写过这篇文章的类似版本,因为租赁行业一直在上演同样的剧本:股市爱上一家租赁公司,享受它的上涨,然后厌倦了,以极低的价格抛售它,而私募股权基金则带着支票簿介入。
 作者:杰夫·艾森伯格
Aggreko 就是一个完美的案例。必须指出的是,该公司目前的实力远胜于 2020 年:其私募股权所有者 TDR 和 I Squared 以及管理团队都做了充分的准备工作,并受益于人工智能热潮的推动。
伦敦奥运会和激增的需求
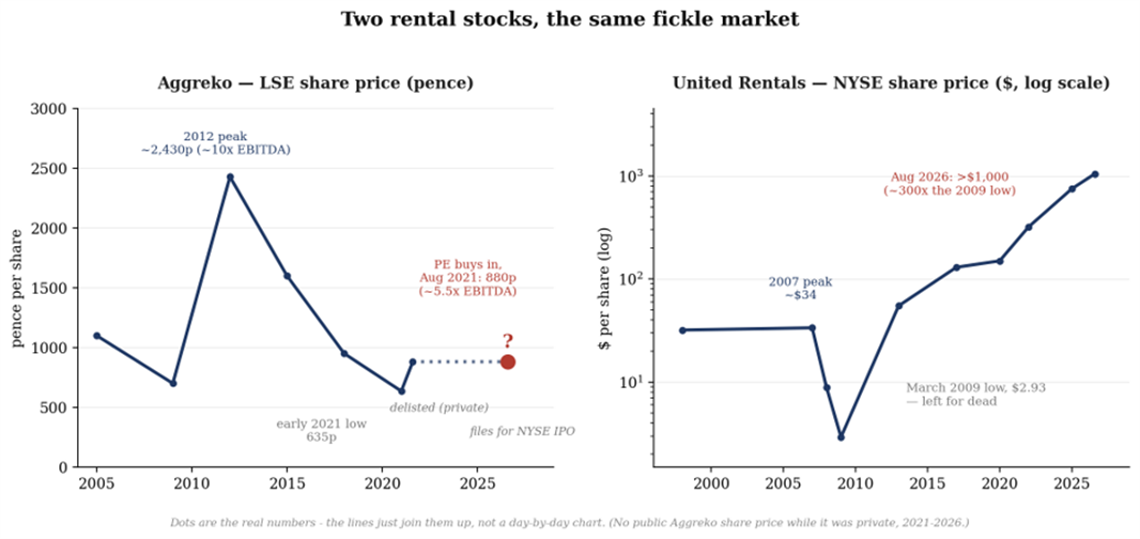
让我们回到2012年。伦敦奥运会和新兴市场能源需求的激增:Aggreko的股价达到了24英镑(2400便士),据我计算,这大约相当于其EBITDA的10倍。这是一家真正优秀的成长型公司,市场也给予了相应的估值。
随后油价暴跌,能源转型不再令人兴奋,反而引发恐慌,再加上新冠疫情。到2021年初,该公司股价已跌至635便士。同年8月,TDR Capital和I Squared Capital以23亿英镑(每股880便士)的价格收购了该公司,隐含的EV/EBITDA倍数约为5.5倍。
实际上,这大约只有九年前市场愿意支付的倍数的一半。这笔交易非常划算——前提是能够成功,而私募股权公司也确实做到了。
| 大体时间 | 股价 | 隐含企业价值/息税折旧摊销前利润 |
| 2012年市场高峰(奥运会) | 2,430便士 | +/-10.0倍 |
| 收购(2021:TDR/I²) | 880p | +/-5.5倍 |
顺便一提,Aggreko并非唯一一家被市场抛售遗忘的公司。只需看看它规模更大的美国“表亲”——联合租赁公司(United Rentals)就知道了。这家康涅狄格州的公司于1998年在纽约证券交易所上市,到2007年股价约为每股34美元。随后金融危机爆发:2009年3月,其股价暴跌至2.93美元,这一价格表明市场怀疑该公司能否生存下去(还记得那次最终未能实现的Cerberus收购案吗?)。
看看它现在的价格,每股交易价格超过1000美元。这个数字大约是2009年低点的300倍,大约是2007年前一个峰值的30倍。
区别在于每个周期低谷时期发生的事情。Aggreko选择私有化,错过了接下来的周期。相比之下,United Rentals从未退出市场:它在整个关键时期都保持上市交易,并在2012年收购了RSC Holdings——随后又收购了一系列互补型公司——搭上了美国建筑和基础设施建设热潮的顺风车,如今正利用人工智能和数据中心相关的资本支出浪潮大赚一笔——而这正是Aggreko在IPO前向投资者兜售的策略。
同一行业,几乎相同的策略,却得出截然不同的结果。这就是股市和租赁行业股票的本质:起初它对你青睐有加,随后又冷落你,最后——如果你有耐心、运气,或者两者兼备——它或许会再次眷顾你,甚至比以往更加热情。
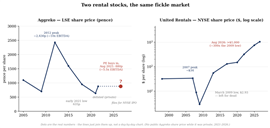 请注意右侧 United Rentals 图表的对数刻度。
2021年的信息
2021年Aggreko私有化时,其价值主张是什么?混合动力,减少柴油使用。其核心信息是:“我们将使临时电力更环保。”对于一家发电机公司来说,这无疑是一个合理的主张,但却不足以推动公开市场重新评估其租赁车队的价值,并将其估值倍数推至十几倍(13至19倍市盈率)。这当然是一个不错的故事,但远不及人工智能的故事那样引人入胜。
这就引出了我们今天的话题,以及我为什么认为这次上市可能会有不同的结果。这一次,主题不是脱碳,而是人工智能。数据中心的建设速度远超电力公司将其并入电网的速度(在许多市场,并网等待时间长达一到三年),而Aggreko公司恰好填补了这一空白,拥有17吉瓦的数据中心装机容量。
2021年,数据中心业务约占Aggreko公司总收入的2%。到2025年全年,这一比例上升至11%(约3.91亿美元),并在2026年上半年达到销售额的19%——3.62亿美元。自2021年以来,复合年增长率高达66%。
集团预计2025年营收将达到34亿美元(同比增长20%),仅2026年上半年营收就将达到19.2亿美元(同比增长28%),2025年调整后EBITDA约为13亿美元。这并非常见的“绿色转型”承诺,而是典型的“为人工智能建设提供工具”的案例。目前,华尔街对任何能够做出此类可信承诺的人都趋之若鹜。
为了让大家对规模有个概念——也为了避免有人误以为这是一家小企业随意地将人工智能应用到运营中的故事——请看,这家公司在80多个国家拥有14000名客户,约有8000名员工负责管理这些客户。这是一家规模庞大的租赁和电力公司,纯属偶然地再次在正确的时间出现在了正确的地点。
估值倍数及其应用
为了更好地理解华尔街认可的租赁行业估值倍数,我们需要了解以下背景:联合租赁公司(United Rentals)是一家不同类型的企业,其业务范围广泛,且在专业租赁领域(而非能源解决方案领域)实现了增长。近年来,联合租赁公司的市盈率约为11至12倍。这种估值倍数通常被市场视为处于结构性增长而非周期性增长阶段的租赁公司。
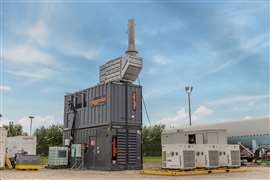 亚力克的电源产品包括超低排放套件 (ULEP)。 (图片来源:亚力克)
Aggreko 自己的银行家预测,目前能源解决方案的潜在市场总额为 490 亿美元,到 2030 年将达到 660 亿美元,其中美洲每年增长 8%,欧洲每年增长 7%。重要的数字,引人注目的幻灯片:这正是银行家们喜欢的。
所以:我们需要一个更好的故事、更好的数据,以及一个能够吸引投资者而非仅仅赢得他们认可的主题。
然而——你也知道肯定会有“例外”——只需看看估值预测的巨大差异就明白了。早在三月份,银行家们似乎还在讨论150亿美元左右的估值。而自从文件提交以来,我听到的数字从100亿到120亿美元不等,再到150亿到200亿美元,具体数字取决于你问的是谁。
对于一家已经公开数据的公司来说,这是一个非常大的范围,这也告诉我们一些事情:目前还没有人能够确定投资者会把 Aggreko 看作是一家人工智能基础设施公司,还是一家正处于良好发展期的优秀电力租赁公司。
这意味着估值倍数大相径庭,而Aggreko自身的历史表明,在这方面需要保持谦逊:这家公司在没有犯任何重大运营错误的情况下,其估值倍数已经从10倍降至5.5倍。
市场并没有因为公司发生变化而停止对Aggreko的估值;它只是将注意力转移到了其他地方。
一个更引人入胜的故事
我会仔细研究 F-1 文件中的数据(该文件超过 300 页),然后进行彻底分析。但就目前而言,可以说 Aggreko 的故事在今天比 2021 年更具吸引力。
联合租赁公司的案例已经表明,市场可以重新爱上之前被市场放弃的租赁行业股票——有时甚至比以前更加热情。
上次,Aggreko 与市场的“恋情”因奥运会结束、美国在阿富汗的军事合同以及福岛核事故后日本电网恢复运行等因素导致的收入下滑而告终。这一次,Aggreko 的设备为数据中心供电。环境变了,但技术依旧如故。
联合租赁公司用了近二十年时间才将股价从2.93美元涨到四位数。未来几年,我们将观察Aggreko的营收和市值增长情况。
 杰夫·艾森伯格 |
保持联系
通过我们世界领先的杂志、新闻简报和每日简报,随时获取您所需的信息。
与团队联系