
Produzione di energia: il motore diesel al centro della transizione energetica
19 gennaio 2026
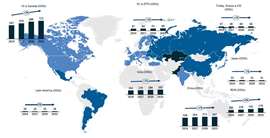 Prospettive della domanda globale di gruppi elettrogeni combinati a gas naturale e diesel. (Fonte: Knibb, Gormezano and Partners)
In tutto il mondo, la corsa per costruire un sistema energetico più pulito sta accelerando. I governi stanno sostenendo megaprogetti per le energie rinnovabili, le principali aziende di servizi pubblici stanno espandendo le infrastrutture di rete e data center iperscalabili vengono sviluppati su una scala che pochi avrebbero previsto cinque anni fa.
Tuttavia, con la crescita di questi sistemi, aumentano anche le pressioni a cui sono sottoposti. La capacità della rete si sta riducendo in molte regioni, le nuove connessioni richiedono più tempo per essere garantite e la domanda di elaborazione basata sull'intelligenza artificiale (IA) sta crescendo più rapidamente di quanto le reti possano adattarsi.
In questo panorama, il gruppo elettrogeno diesel occupa un ruolo raramente visibile, ma rimane essenziale. Non è una tecnologia di transizione, né determina il ritmo o la direzione della decarbonizzazione. Tuttavia, fornisce la rete di sicurezza che mantiene operativi i sistemi critici quando la rete non è disponibile, è in ritardo o instabile – un evento sempre più comune, come dimostrano i recenti blackout a Heathrow e in tutta la Penisola Iberica. Ospedali, reti di telecomunicazioni, impianti industriali e grandi data center continueranno a fare affidamento sui gruppi elettrogeni diesel per l'alimentazione di riserva perché nessun'altra soluzione offre un'affidabilità o un'indipendenza equivalenti dalle infrastrutture esterne.
Questa funzione di supporto diventerà sempre più importante con la continua crescita della domanda globale. Il mercato combinato dei gruppi elettrogeni diesel e a gas naturale raggiungerà circa 1,4 milioni di unità nel 2025, per poi raggiungere circa 1,59 milioni entro il 2030, con la maggiore concentrazione di valore nei motori di grandi dimensioni e ad alte prestazioni, progettati per applicazioni critiche.
Per comprendere come queste pressioni si intersecano, KGP Auto, in stretta collaborazione con Power Gen Statistics, ha sviluppato il Global Generator Set Powertrain Forecast. Il set di dati monitora l'assemblaggio dei gruppi elettrogeni per Paese, fascia di potenza, conformità alle emissioni, OEM del motore e modello di motore, e mappa come si prevede che le specifiche di prodotto evolveranno con l'evoluzione del settore verso configurazioni più regolamentate e di maggior valore.
Un mercato nascosto in bella vista
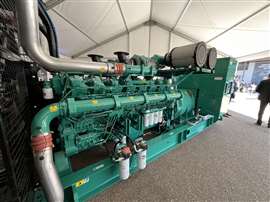 La domanda di gruppi elettrogeni di potenza superiore a 1,6 MW è in forte crescita, soprattutto in Nord America. (Foto: KHL Staff)
Per chiunque non sia del settore, i gruppi elettrogeni diesel passano inosservati. Eppure, la loro importanza sta aumentando. Le reti elettriche sono sotto pressione in quasi tutti i principali mercati, dai congestionati hub urbani europei ai corridoi dei data center americani in rapida espansione. In Cina, sede del più grande sistema elettrico del mondo, la crescita della domanda digitale sta superando la capacità della rete, stimolando investimenti sia in nuove fonti rinnovabili sia, separatamente, nell'alimentazione di riserva e di ponte.
Questa pressione è aggravata dalla rapida crescita dell'elaborazione dati su larga scala nei data center. Ci sono circa 12.000 data center di grandi dimensioni in tutto il mondo e, sebbene i siti su larga scala rappresentino meno del 10% del totale, rappresentano la maggior parte della capacità server globale e circa il 60-70% della domanda di elettricità dei data center. La loro crescita è straordinaria:
- Nel 2025 saranno operativi 7 GW di energia per i data center
- 10 GW di nuova capacità saranno inaugurati nel 2025
- Sono attualmente in fase di progettazione o costruzione 500 strutture iperscalabili
Questa ondata di investimenti ha rimodellato la domanda di gruppi elettrogeni nella fascia alta dello spettro energetico. La domanda di gruppi elettrogeni di potenza superiore a 1,6 MW è in forte crescita. Solo nel Nord America, la produzione di grandi gruppi elettrogeni passerà da 5.925 unità nel 2025 a oltre 10.000 entro il 2030. Se i data center sono le nuove acciaierie dell'era digitale, i gruppi elettrogeni diesel sono gli altiforni che li mantengono in vita quando la rete elettrica vacilla.
Queste dinamiche preparano il terreno per il più ampio mix di combustibili e tecnologie che sta prendendo forma nel settore dei gruppi elettrogeni.
Diesel vs. benzina: la storia di due carburanti
Nonostante il crescente interesse per l'accessibilità economica e i benefici in termini di emissioni di carbonio del gas naturale, in particolare in Nord America e Cina, il diesel rimane la tecnologia dominante. La logica è semplice: il diesel offre un avviamento affidabile, una rapida accettazione del carico e una completa indipendenza dalle infrastrutture esterne.
Per le strutture critiche – ospedali, reti di telecomunicazioni e soprattutto data center – tale indipendenza è imprescindibile. Nelle regioni in cui il gas naturale è economico e ampiamente disponibile, i grandi gruppi elettrogeni a gas forniscono energia primaria per siti industriali e attività petrolifere e del gas, e occasionalmente per gli sviluppi di data center in attesa di connessione alla rete. Queste applicazioni, tuttavia, sono limitate nel tempo e non sostituiscono la necessità di una sostanziale capacità di backup diesel presso le stesse strutture.
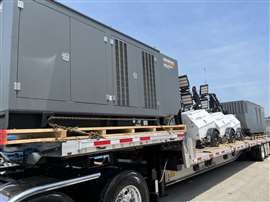 I gruppi elettrogeni diesel continueranno a fornire energia di emergenza ben oltre il prossimo decennio. (Foto: KHL Staff)
A livello globale, oltre il 65% del mercato è <56 kW e serve i mercati residenziali, degli affitti e delle piccole attività commerciali, mentre la categoria >560 kW, ovvero meno del 5% del volume, rappresenta la metà del valore totale del mercato.
Con l'aumento del fabbisogno energetico e l'inasprimento della legislazione, il valore nel mercato dei gruppi elettrogeni si sta spostando verso prodotti con specifiche più elevate. Post-trattamento avanzato, gestione termica migliorata, flusso d'aria e raffreddamento ottimizzati, sistemi di turbocompressione più efficienti, controlli elettronici, funzionalità di manutenzione preventiva e telematica svolgeranno tutti un ruolo sempre più importante nei prossimi cinque-quindici anni. Questo carico tecnico accelerato genererà valore per ogni livello della catena di fornitura.
L'ibridazione e i carburanti a basse emissioni di carbonio giocheranno un ruolo importante nelle economie periferiche nel breve termine. L'HVO sta guadagnando terreno dove la fornitura è affidabile e i sistemi BESS offrono vantaggi operativi in alcuni casi se abbinati al diesel. Nessuno dei due sostituisce il ruolo fondamentale del gruppo elettrogeno diesel nel garantire l'alimentazione in caso di interruzione della rete, ma entrambi supporteranno più ampi sforzi di decarbonizzazione, in particolare nell'edilizia e nell'agricoltura.
Un mosaico di regole, un campo minato di responsabilità
Se il lato commerciale del mercato è in piena espansione, il panorama legislativo è molto più turbolento.
I gruppi elettrogeni mobili si stanno avviando verso un ciclo di restrizione globale. La Fase VI europea, prevista per l'inizio degli anni '30, introdurrà limiti più severi su NOx, PM e N₂O, mentre gli Stati Uniti potrebbero vedere l'entrata in vigore della Fase 5 del CARB già nel 2028, sebbene l'allineamento federale rimanga incerto. Il passaggio dell'India alla Fase V del Bharat per l'edilizia nel 2025 e per l'agricoltura, ora posticipata al 2028 circa, sta causando notevoli disagi, che riecheggiano i disordini innescati in precedenza dall'adozione della Fase IV da parte della Cina.
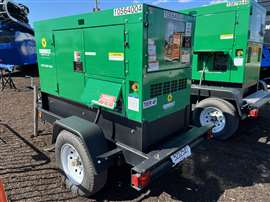 I gruppi elettrogeni mobili stanno andando incontro a un ciclo di restrizione legislativa globale. (Foto: KHL Staff)
Ma il vero campo di battaglia è la regolamentazione dei gruppi elettrogeni fissi. A differenza dei gruppi elettrogeni mobili, per i quali la legislazione nazionale impone la responsabilità di conformità al produttore del motore, i requisiti dei gruppi elettrogeni fissi sono spesso soggetti a rigorosi limiti locali di qualità dell'aria e a certificazioni ambientali, trasferendo la responsabilità al sito, non al produttore. Ad esempio, un gruppo elettrogeno installato 10 anni fa a Francoforte o a Singapore non avrebbe richiesto particolari accorgimenti in termini di post-trattamento o burocrazia locale. Ora, richiederebbe probabilmente un SCR e un DPF equivalenti allo Stage V, un'analisi dell'altezza del camino, l'abbattimento del rumore, limiti di autonomia e un monitoraggio continuo.
Questa frammentazione spreca valore. Un motore sofisticato, progettato per un funzionamento pulito e a basse emissioni di NOx, può non essere conforme a causa di una scarsa integrazione o di una progettazione specifica per il sito: problemi che non ricadono sull'OEM, ma su assemblatori, installatori, appaltatori EPC e, in ultima analisi, sull'operatore.
Ciò solleva una domanda provocatoria: altri Paesi si adegueranno all'approccio indiano, in cui gruppi elettrogeni mobili e fissi condividono un regime di emissioni unificato? Tale allineamento potrebbe semplificare la conformità, ridurre le importazioni dal mercato grigio e consentire al valore di fluire in modo più uniforme lungo la catena di approvvigionamento, anziché rimanere impantanato nella burocrazia.
La spina dorsale di un futuro a zero emissioni nette
L'ironia della transizione energetica è che le tecnologie che la renderanno più efficace – energie rinnovabili su larga scala, infrastrutture di intelligenza artificiale e industria digitalizzata – sono anche le più vulnerabili all'instabilità energetica. Ogni nuovo parco solare, hub di dati, stazione di ricarica rapida o impianto a idrogeno aggiunge complessità a una rete già sotto pressione.
In questo contesto, il mercato globale dei gruppi elettrogeni non è in declino. La sua importanza tecnica e commerciale continua a crescere.
Entro il 2030, prevediamo che solo circa il 22% della produzione globale di gruppi elettrogeni installati non sarà regolamentata, in calo rispetto al 75% circa del 2020, poiché UE ed EFTA, Nord America, Cina, India, Cile, Turchia e altri paesi stanno intensificando gli standard.
Tuttavia, i fondamentali rimangono invariati. I gruppi elettrogeni diesel continueranno a fornire energia di emergenza ben oltre il prossimo decennio. I carburanti alternativi si espanderanno. I sistemi di batterie matureranno. L'idrogeno potrebbe trovare la sua nicchia. Ma la spina dorsale della resilienza globale sarà ancora basata sui motori.
In un mondo alla ricerca di energia pulita su scala senza precedenti, il gruppo elettrogeno non è la star dello spettacolo. È la rete di sicurezza sottostante, l'unica tecnologia che rende possibile tutto il resto.
Informazioni sull'autore: James Dorling è direttore di Non-Road, Knibb, Gormezano and Partners, una società internazionale di consulenza gestionale e tecnologica.
RIMANI CONNESSO
Ricevi le informazioni di cui hai bisogno quando ne hai bisogno attraverso le nostre riviste, newsletter e briefing quotidiani leader a livello mondiale.
CONNETTITI CON IL TEAM