
Traduit automatiquement par IA, lire l'original
Le secteur de la construction en Europe devrait renouer avec la croissance en 2026.
20 janvier 2026
 Image : Maryna Konoplytska via AdobeStock - stock.adobe.com
Le secteur de la construction de l'Union européenne (UE) verra sa production augmenter de 1,5 % en 2026, sortant enfin d'une longue période de récession.
C’est ce que prévoit la banque néerlandaise ING, qui a noté que « des signaux plus positifs apparaissent » après une baisse de 1,5 % de la production en 2024 et une croissance nulle en 2025.
ING prévoit que la plus forte croissance de la production en 2026 proviendra de Turquie (+6%), de Pologne (+3%), d'Allemagne (+2,5%) et d'Espagne (+2,5%).
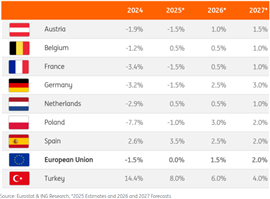
Tous les principaux marchés de l'UE devraient croître, mais la performance devrait être plus modérée en Belgique, en France et aux Pays-Bas (tous +0,5 %).
Maurice van der Sante, économiste senior du secteur de la construction chez ING, a déclaré : « Nous prévoyons un retour de la croissance dans le secteur de la construction de l’UE en 2026. La production devrait augmenter de 1,5 %… L’indicateur de confiance pour le secteur de la construction de l’UE s’améliore nettement. Bien qu’encore négatif, le chiffre de décembre, à -3,3, était le plus élevé depuis plus de deux ans. »
Le secteur du bâtiment en Europe a souffert de taux d'intérêt élevés, d'une faible confiance des consommateurs et des entreprises, et de coûts accrus. Ce sont principalement les constructions résidentielles et non résidentielles qui ont contribué à la faible performance de l'économie européenne.
En revanche, le secteur des infrastructures a contribué à consolider l'industrie grâce à des investissements dans la rénovation et les travaux de développement durable, a indiqué ING.
Mais le marché résidentiel montre désormais des signes d'amélioration, avec une augmentation des nouveaux permis de construire depuis début 2025. ING a également constaté de graves pénuries de logements dans de nombreuses zones urbaines d'Europe, alors même que le coût des matériaux de construction a largement cessé d'augmenter.
Dans certains pays, comme l'Allemagne, des initiatives gouvernementales visent à accélérer la construction de logements. Le programme allemand « Bau-Turbo », par exemple, a pour objectif d'accélérer la planification et l'autorisation des nouveaux projets. La Commission européenne a également publié son plan européen pour le logement abordable en décembre 2025 afin d'accroître l'offre, de mobiliser les investissements, de simplifier la réglementation et de soutenir les populations vulnérables. Ce plan prévoit la construction de 650 000 logements supplémentaires par an dans l'UE, qui s'ajouteront aux 1,6 million déjà construits annuellement.
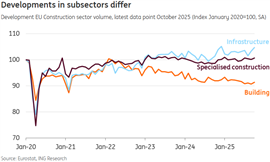
Le secteur des infrastructures devrait également poursuivre sa croissance, soutenu par les investissements continus dans les nouveaux réseaux électriques et les infrastructures numériques. Aux Pays-Bas, ce secteur a enregistré ses taux de croissance les plus élevés depuis plusieurs années, avec des volumes probablement en hausse de 7 %, mais une croissance plus faible est attendue en 2026. Cependant, ING souligne que si l'Allemagne a mis en place un fonds d'infrastructure de 500 milliards d'euros, la totalité de ces fonds n'est pas nouvelle et les obstacles bureaucratiques font que les nouveaux projets financés ne devraient pas être commercialisés avant fin 2026.
Le tableau est plus contrasté dans le secteur du bâtiment non résidentiel, qui représente environ 30 % de la production totale de construction dans l'UE. Le principal sous-secteur est celui des établissements de santé et d'enseignement. ING indique que les investissements dans ce secteur font preuve d'une certaine résilience, tandis que la rénovation du bâtiment non résidentiel est également encouragée par les exigences en matière d'efficacité énergétique et les incitations au développement durable.
La situation est différente sur le marché des bureaux, qui a connu une forte baisse des permis de construire, conséquence de la persistance du télétravail et des incertitudes économiques. Les nouvelles commandes du secteur manufacturier sont également en deçà des attentes, dues à la faiblesse de la production et au faible taux d'utilisation des capacités, conséquences d'une forte concurrence internationale et du prix élevé de l'énergie.
RESTEZ CONNECTÉS
Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE