
Traduit automatiquement par IA, lire l'original
Jeff Eisenberg à propos de l'introduction en bourse d'Aggreko
02 septembre 2026
Alors qu'Aggreko fait son retour sur le marché avec une demande d'introduction en bourse à la Bourse de New York (NYSE), Jeff Eisenberg se demande si le marché boursier est retombé amoureux de la location de groupes électrogènes.
Aggreko a déposé le formulaire F-1 auprès de la SEC le 24 août, en vue d'une cotation à New York sous le symbole AGKO. Goldman Sachs, JP Morgan et Bank of America gèrent l'opération. Selon le décompte, il s'agit du deuxième ou du quatrième acte de l'une des plus belles histoires du secteur de la location : celle d'une entreprise opérant à l'échelle véritablement mondiale.
Cotée à la Bourse de Londres en 1997 suite à sa scission avec Christian Salvesen, elle a été la coqueluche des marchés boursiers pendant près de deux décennies, puis a été privatisée en 2021, et frappe aujourd'hui de nouveau à la porte du marché. Bourse différente, mêmes générateurs.
J'ai déjà écrit des versions de cet article, car le secteur locatif répète sans cesse le même scénario : la bourse s'enthousiasme pour une société de location, profite de son ascension, puis s'en lasse et la revend à une fraction de son prix, juste au moment où les fonds de capital-investissement arrivent avec leurs chéquiers.
 L'auteur : Jeff Eisenberg
Aggreko constitue une étude de cas parfaite. Force est de constater que l'entreprise est aujourd'hui bien plus solide qu'en 2020 : ses actionnaires, les fonds de capital-investissement TDR et I Squared, ainsi que l'équipe dirigeante, ont fait preuve d'un excellent travail de préparation, soutenus par l'essor de l'IA.
Jeux olympiques de Londres et forte demande
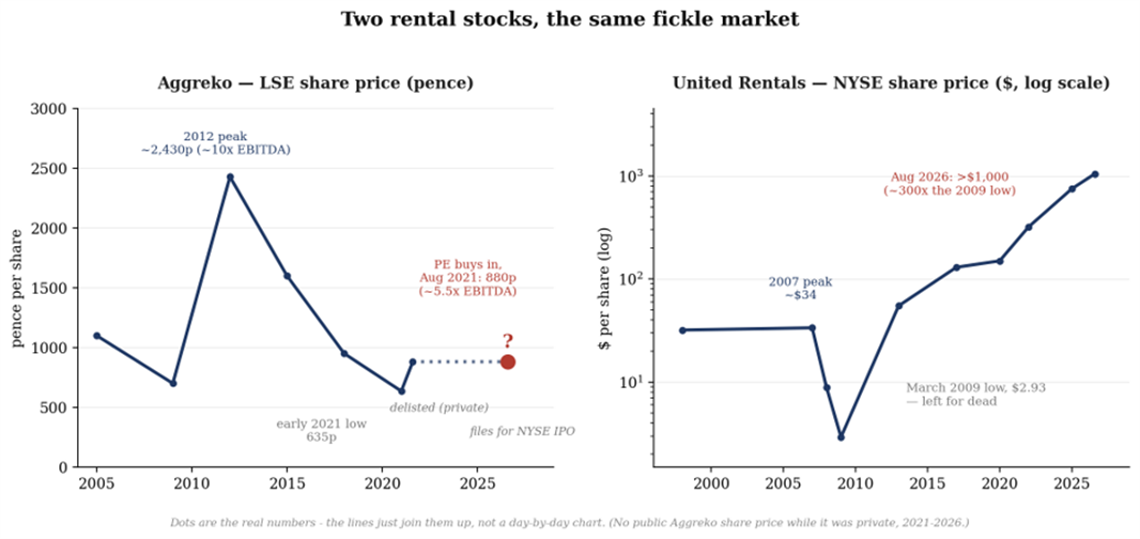
Revenons en 2012. Les Jeux olympiques de Londres et la forte demande énergétique des marchés émergents : l'action d'Aggreko a atteint 24 £ (2 400 pence), une valorisation qui, selon mes calculs, correspondait à environ 10 fois l'EBITDA. Une entreprise à forte croissance, valorisée comme telle par le marché.
Puis les prix du pétrole se sont effondrés, la transition énergétique a commencé à susciter la crainte plutôt que l'enthousiasme, et la Covid-19 est apparue. Début 2021, l'action avait chuté à 635 pence. En août de la même année, TDR Capital et I Squared Capital ont acquis l'intégralité de la société pour 2,3 milliards de livres sterling (880 pence par action), soit un multiple VE/EBITDA implicite d'environ 5,5.
En substance, cela représentait environ la moitié du multiple que le marché était prêt à payer neuf ans auparavant. C'était une excellente affaire, à condition de réussir, et c'est précisément ce qu'ont fait les sociétés de capital-investissement.
| Laps de temps | Prix de l'action | EV/EBITDA implicite |
| Pic du marché 2012 (Jeux olympiques) | 2 430 p | +/-10,0x |
| Acquisition (2021 : TDR/I Squared) | 880p | +/-5,5x |
Aggreko, soit dit en passant, n'est pas la seule entreprise que le marché a délaissée et oubliée. Il suffit de regarder son homologue américain, United Rentals. Cette société du Connecticut, cotée au NYSE depuis 1998, voyait son cours avoisiner les 34 dollars par action en 2007. Puis la crise financière a frappé : l'action a chuté à 2,93 dollars en mars 2009, un prix qui laissait présager que le marché doutait même de la survie de l'entreprise (souvenez-vous du rachat avorté par Cerberus !).
Voyez où elle en est aujourd'hui : son cours dépasse les 1 000 $ par action. Ce chiffre est environ 300 fois supérieur au point bas de 2009 et environ 30 fois supérieur au pic précédent de 2007.
La différence réside dans ce qui s'est passé au point bas de chaque cycle. Aggreko s'est retiré du marché privé, restant à l'écart du cycle suivant. United Rentals, en revanche, n'a jamais quitté la scène : elle est restée cotée en bourse pendant toute la période critique, a acquis RSC Holdings en 2012 – puis une longue série d'entreprises complémentaires –, a profité du boom de la construction et des infrastructures aux États-Unis, et capitalise désormais sur la vague d'investissements liés à l'IA et aux centres de données – le même discours qu'Aggreko présente aujourd'hui aux investisseurs avant son introduction en bourse.
Même secteur, stratégie quasiment identique, et pourtant deux résultats radicalement différents. Telle est la nature du marché boursier et des actions du secteur locatif : d’abord, il vous adore, puis il vous délaisse, et enfin – avec patience, chance, ou les deux – il pourrait bien vous adorer à nouveau, et même plus intensément qu’auparavant.
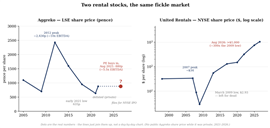 Notez l'échelle logarithmique du graphique de United Rentals à droite.
Le message en 2021
Quelle était la proposition de valeur d'Aggreko lors de sa privatisation en 2021 ? L'énergie hybride, moins de diesel. Le message était clair : « Nous allons rendre l'énergie temporaire plus verte. » Une affirmation tout à fait plausible pour une entreprise de générateurs, mais pas de quoi inciter les marchés financiers à réévaluer un parc de générateurs de location et à faire grimper ses multiples de valorisation à des niveaux élevés (de 13 à 19 fois les bénéfices). Un argument solide, certes, mais pas aussi convaincant que celui de l'intelligence artificielle.
Ce qui nous amène à aujourd'hui et explique pourquoi je pense que ce classement pourrait donner un résultat différent. Cette fois, le thème n'est pas la décarbonation, mais l'IA. Les centres de données sont mis en service plus rapidement que les fournisseurs d'énergie ne peuvent les raccorder au réseau (avec des délais d'attente de un à trois ans sur de nombreux marchés), et Aggreko se positionne précisément dans ce créneau, avec une capacité de 17 GW.
En 2021, les centres de données représentaient environ 2 % du chiffre d'affaires d'Aggreko. Fin 2025, cette part atteignait 11 % (environ 391 millions de dollars), et au premier semestre 2026, elle s'élevait à 19 % des ventes, soit 362 millions de dollars. Cela représente un taux de croissance annuel composé (TCAC) de 66 % depuis 2021.
Le chiffre d'affaires du groupe s'élevait à 3,4 milliards de dollars en 2025 (en hausse de 20 % sur un an) et à 1,92 milliard de dollars pour le seul premier semestre 2026 (en hausse de 28 %), avec un EBITDA ajusté d'environ 1,3 milliard de dollars pour 2025. Il ne s'agit pas d'une promesse classique de transition écologique. C'est un cas typique de « fourniture d'outils pour le développement de l'IA », et Wall Street raffole actuellement de quiconque peut avancer une telle affirmation de manière crédible.
Pour donner une idée de l'ampleur du projet – et pour éviter toute confusion avec l'histoire d'une petite entreprise ayant intégré l'IA à ses activités par hasard – il faut savoir que la société compte 14 000 clients répartis dans plus de 80 pays et emploie environ 8 000 personnes pour gérer cette flotte. Il s'agit d'une immense entreprise de location et de production d'énergie qui, une fois de plus, s'est trouvée au bon endroit au bon moment, presque par hasard.
Les multiples d'évaluation dans le contexte
Pour replacer les multiples de valorisation dans le contexte du secteur locatif, une fois que Wall Street aura adhéré au projet : United Rentals – une entreprise d’un autre type, avec un catalogue étendu et une croissance dans la location spécialisée, plutôt que spécifiquement dans les solutions énergétiques – s’est négociée ces dernières années à environ 11 à 12 fois son EBITDA. C’est le type de multiple que le marché attribue à une société de location perçue comme étant dans une phase de croissance structurelle, et non conjoncturelle.
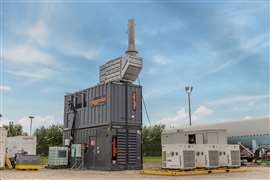 L'offre d'énergie d'Aggreko comprend des packages à émissions ultra faibles (ULEP). (Image : Aggreko)
Les banquiers d'Aggreko estiment aujourd'hui le marché potentiel des solutions énergétiques à 49 milliards de dollars, un montant qui devrait atteindre 66 milliards de dollars d'ici 2030, avec une croissance annuelle de 8 % pour les Amériques et de 7 % pour l'Europe. Des chiffres significatifs, des diapositives percutantes : le genre de choses que les banquiers adorent.
Donc : une meilleure histoire, de meilleurs chiffres et un thème qui captive les investisseurs plutôt que de simplement obtenir leur approbation.
Sauf que — et vous vous en doutiez —, il suffit de constater l'écart important entre les estimations. Dès le mois de mars, il semblerait que les banquiers évoquaient un montant d'environ 15 milliards de dollars. Depuis le dépôt des documents, j'ai entendu des chiffres allant de 10 à 12 milliards de dollars à 15 à 20 milliards de dollars, selon les sources.
C’est une fourchette très large pour une entreprise qui a déjà rendu ses données publiques, et cela nous apprend quelque chose : personne ne sait encore avec certitude si les investisseurs valoriseront Aggreko comme une entreprise d’infrastructure d’IA ou comme une excellente société de location de groupes électrogènes connaissant une période particulièrement faste.
Ces chiffres impliquent des multiples de valorisation très différents, et l'histoire d'Aggreko elle-même suggère une certaine humilité à cet égard : il s'agit d'une entreprise qui a déjà vu son multiple passer de 10x à 5,5x sans avoir commis d'erreurs opérationnelles importantes.
Le marché n'a pas cessé de valoriser Aggreko parce que l'entreprise a changé ; il a simplement déplacé son attention ailleurs.
Une histoire plus captivante
J'analyserai en détail les données du dossier F-1 une fois que je l'aurai étudié attentivement (il fait plus de 300 pages), mais pour l'instant, il suffit de dire que l'histoire d'Aggreko est bien plus convaincante aujourd'hui qu'elle ne l'était en 2021.
Le cas d'United Rentals a déjà démontré que le marché peut se réenthousiasmer pour une action du secteur locatif qu'il avait auparavant délaissée, parfois même avec un enthousiasme plus grand qu'auparavant.
La dernière fois, l'idylle entre Aggreko et le marché s'est terminée suite à une baisse des revenus due à la fin des Jeux olympiques, aux contrats militaires américains en Afghanistan et à la remise en service du réseau électrique japonais après Fukushima. Cette fois-ci, les équipements Aggreko alimentent des centres de données. Le contexte a changé, mais la technologie reste la même.
Il a fallu près de vingt ans à United Rentals pour passer d'un cours de 2,93 $ à une valeur à quatre chiffres. Dans les prochaines années, nous verrons comment évoluera la croissance du chiffre d'affaires et de la valeur d'Aggreko.
 Jeff Eisenberg |
RESTEZ CONNECTÉS
Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE