
Traducido automáticamente por IA, leer el original
Sesión de preguntas y respuestas con Martin Seban de KPMG sobre el último informe de mercado de ERA.
14 octubre 2026
La Asociación Europea de Alquiler (ERA) publica su último Informe de Mercado anual el 15 de octubre. Hablamos con el autor principal, Martin Seban, director de KPMG Strategy en Francia, sobre las principales conclusiones.
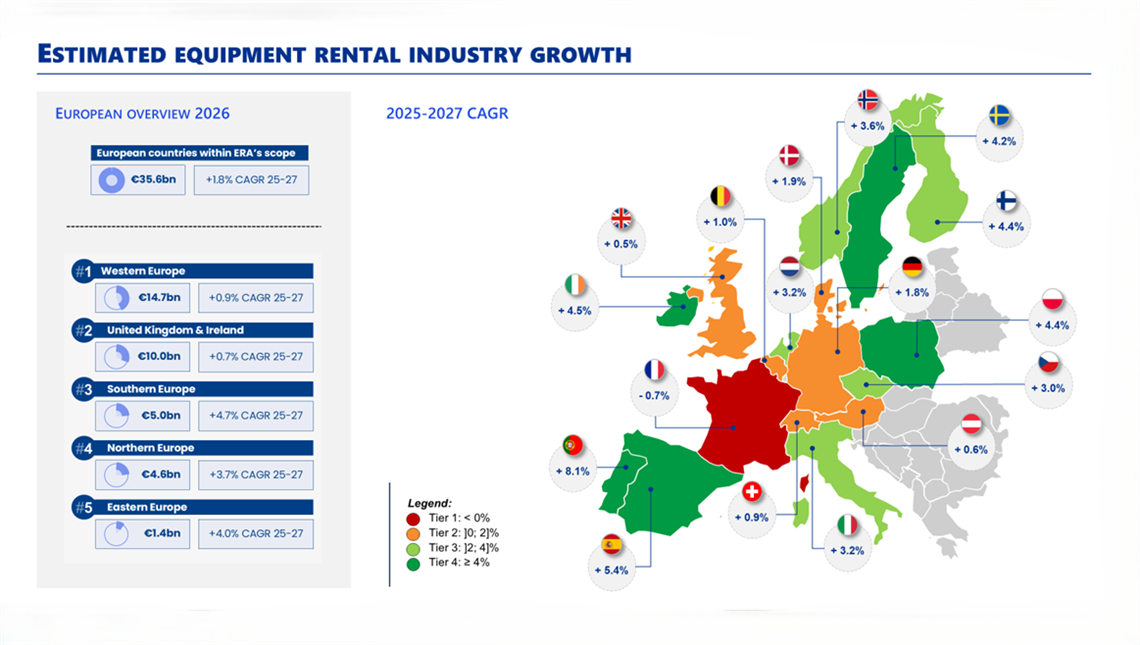
Si analizamos el panorama general de Europa, la tasa de crecimiento anual compuesta del 1,8% entre 2025 y 2027 es bastante modesta, ¿no es así?
Martin Seban: Correcto. Si analizamos Europa en su conjunto, vemos muchos mercados que atraviesan dificultades —Francia es el caso más grave—, pero también algunos mercados importantes que se encuentran estancados. Así pues, Francia, junto con el Reino Unido y Alemania, están sufriendo mucho o, al menos, no muestran una tendencia positiva.
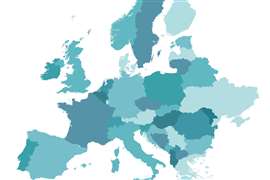
La situación en Alemania podría ser algo diferente, ya que están invirtiendo mucho dinero en el mercado y los proyectos están empezando a materializarse. Por lo tanto, deberíamos ver el lado positivo de Alemania. Pero, en general, sí, Europa sigue siendo frágil. Y como se puede apreciar [en la ilustración], las noticias positivas sobre los países nórdicos son buenas, y la verdadera pregunta es si se trata de una recuperación técnica o de un crecimiento real y sostenible.
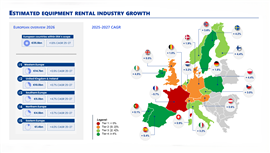 Fuente: Informe de mercado de ERA, 2026.
Dejando a un lado a Dinamarca, los países nórdicos están saliendo de un ciclo de descenso que se ha mantenido durante los últimos tres años. Si bien es positivo, es necesario considerar el panorama general, ya que a largo plazo aún se encuentran por debajo del nivel de actividad de hace tres años. Se trata de una recuperación más bien técnica.
Francia sigue siendo un caso atípico como el mercado con peor desempeño, con una tasa de crecimiento anual compuesta (CAGR) proyectada del -0,7% entre 2025 y 2027. ¿Cómo describiría los problemas que enfrenta el sector del alquiler en Francia?
Existen numerosos problemas. La construcción residencial aún se encuentra rezagada. La exposición al alquiler en este segmento no es muy alta, por lo que pueden prescindir de la vivienda. Sin embargo, en lo que respecta a la inversión no residencial, como la pública, la situación en Francia no es muy favorable. La inversión extranjera y la local no son muy elevadas.
El único motor que funciona relativamente bien es el relacionado con la energía, la red eléctrica y las energías renovables, pero eso no puede impulsar todo el mercado.
En general, la situación en cuanto a la deuda nacional, el liderazgo político —con las elecciones en los próximos meses—, todo ello está generando una falta de confianza, lo que se traduce en la cantidad y el tamaño de los proyectos que se emprenden.
¿Y qué razones tenemos para creer que la situación mejorará en 2027? El mercado está sufriendo; sufría hace un año, sufre este año y se espera que siga sufriendo el próximo.
Usted y la ERA presentaron un informe provisional en la Convención a principios de junio. ¿Qué ha cambiado desde entonces?
En general, el panorama europeo se mantiene prácticamente sin cambios, con un crecimiento anual de alrededor del 1,8%. Sin embargo, se han producido cambios significativos. El más notable es el de Polonia: la infraestructura financiada por la UE finalmente se está materializando en actividad constructiva, y ahora prevemos un crecimiento de alrededor del 4,5% en 2026, frente al 2% de junio.
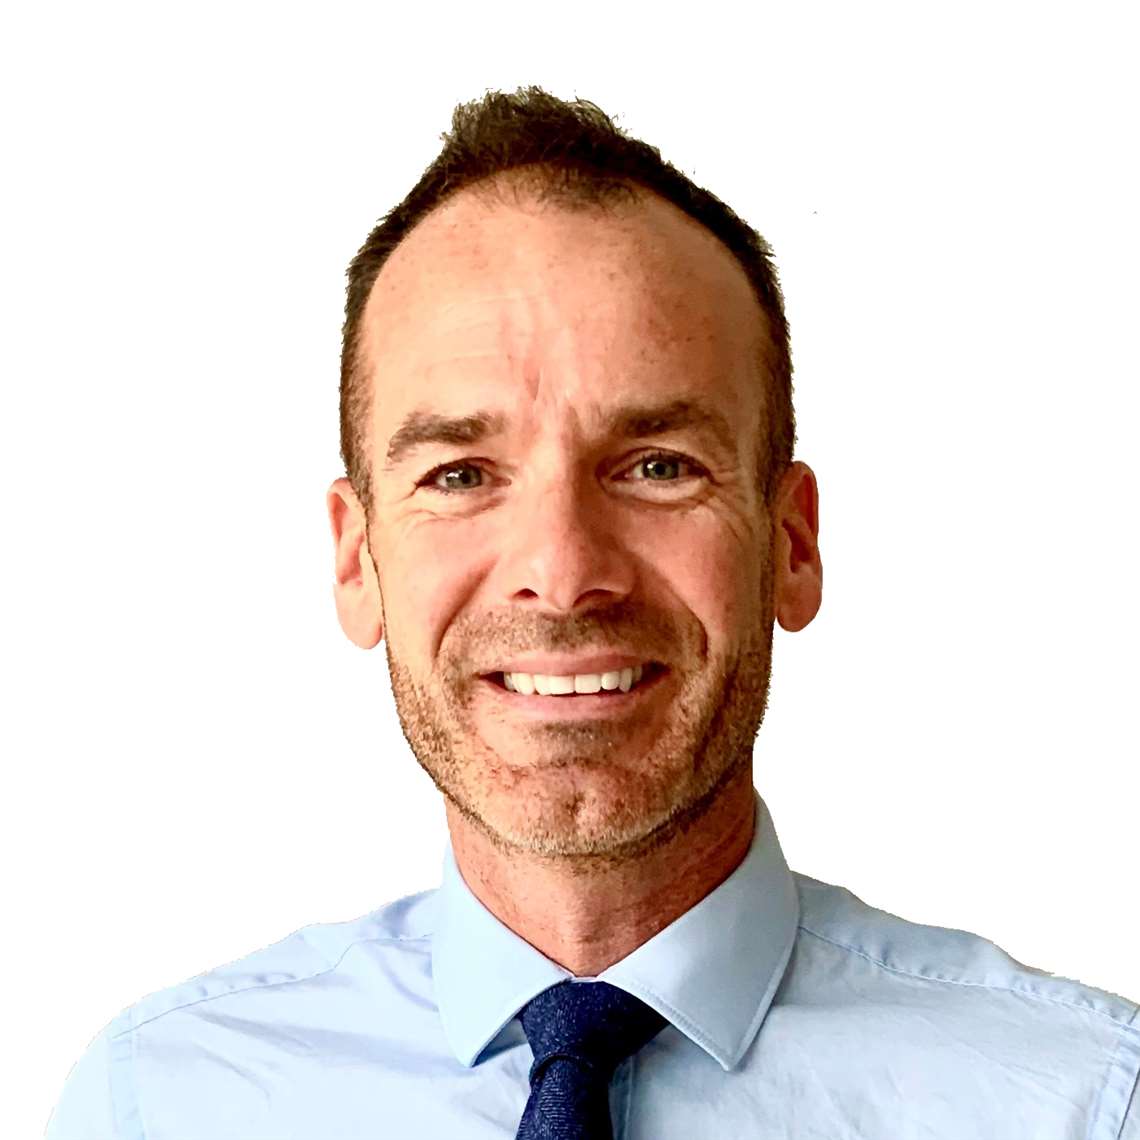
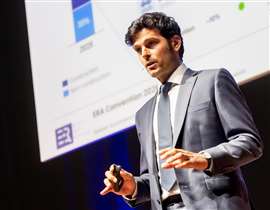 Martín Seban, director de Estrategia de KPMG. (Imagen: Foto: Maurice Vinken/kleurstof.eu)
También Europa del Este, la segunda región de mayor crecimiento (+4,0% CAGR), que recibe el apoyo de 137.000 millones de euros de fondos de la UE.
Los países nórdicos han acelerado su ritmo, especialmente Suecia y Finlandia, según datos de alta frecuencia sobre construcción y empresas. En Alemania, hemos revisado ligeramente a la baja las previsiones para 2026, ya que la conversión del fondo de 500.000 millones de euros en proyectos está tardando más de lo previsto, pero esperamos una mayor dinamización a partir de 2027.
Si analizamos el mercado de alquileres, ¿existen tendencias generales en toda Europa?
El mercado residencial sigue débil en general, pero se observan señales de recuperación temprana. Solo en algunos países, como la República de Irlanda, el mercado está funcionando bastante bien. Sin embargo, en el sector residencial se percibe que en otros países deberíamos estar llegando al final del ciclo y que en algún momento deberíamos ver un repunte. Dicho esto, llevamos al menos dos o tres años señalando esta posibilidad.
El sector no residencial, por todos los motivos que existen en Europa (confianza, tipos de interés, repercusiones geopolíticas), no está funcionando del todo bien. La ingeniería civil es el único segmento del sector de la construcción que se está comportando relativamente bien e impulsa un gran crecimiento del sector. En este sentido, el programa de inversión NRRP de la UE para Europa está teniendo un impacto enorme en muchos países, como Italia, Portugal y Polonia.
El mercado de las reformas, debido a que el gasto de los consumidores no está en su mejor momento, no está muy fuerte. Por lo tanto, dentro del sector de la construcción se observa una dinámica compleja.
Fuera del sector de la construcción, la situación es aún más dispar en todos los ámbitos. El sector manufacturero sufre por las mismas razones que el sector no residencial, al igual que la logística, pero hay algunos segmentos, como el de los eventos, que están funcionando mejor.
En Europa en su conjunto, el alquiler está impulsado en un 65% por proyectos relacionados con la construcción y en un 35% por proyectos no relacionados con la construcción.
¿Están empezando a tener los centros de datos un impacto en Europa?
Sin duda es un fenómeno enorme y todo el mundo habla de él. La pregunta es si se habla de él porque es un segmento nuevo que crea una oportunidad que antes no existía, o porque ahora representa una gran parte del negocio. Me inclino a pensar que es lo primero.
Está generando mucho negocio en algunos mercados y hay empresas que están teniendo un éxito rotundo en esos proyectos. Además, suele ser más rentable que el sector de la construcción tradicional.
Si analizamos algunos mercados individualmente, los Países Bajos parecen estar obteniendo mejores resultados que sus países vecinos.
El mercado en general está funcionando relativamente bien. El sector residencial no está en su mejor momento, pero el resto de los factores subyacentes son relativamente positivos. El sector no residencial, por ejemplo, a diferencia de Francia, está funcionando bastante bien. Todavía se observa cierta inversión privada.
Además, vemos que existen algunos mecanismos que influyen en el negocio, como la capacidad de trasladar la inflación a los precios y a los servicios por los que ahora paga el cliente, como el seguro o el transporte.
España, Portugal e Italia son los países que mejor se están desempeñando en Europa.
Diría que España e Italia se están beneficiando enormemente de la economía del ocio, digital y turística que hemos visto desde la recuperación posterior a la COVID-19. También se están beneficiando mucho del plan europeo de infraestructuras.
Además, están captando nuevos tipos de clientes. En España, por ejemplo, el sector de la televisión y el cine, el sector logístico y los centros de datos. Por lo tanto, están ganando terreno.
La verdadera cuestión es que España ahora es un mercado de alquiler de más de 2.000 millones de euros, por lo que está creciendo considerablemente. Si se logra un crecimiento del 5% con ese tamaño, el perfil del mercado cambiará de forma significativa.
En definitiva, los niveles de actividad [en España, Portugal e Italia] son bastante buenos. No prevemos ninguna interrupción en esta evolución. En algún momento tendrán que ralentizarse, pero aún no lo vemos.
¿Qué índices de penetración observa en el mercado de alquiler en Europa?
Lo medimos con tres indicadores. Uno es el PIB, otro la producción de la construcción y el último, que creo que es más importante o más interesante, es la actividad de alquiler per cápita.
Cuanto más diversificamos el negocio y vamos más allá del sector de la construcción, menos podemos medirlo únicamente en función de la producción de la construcción. Por lo tanto, el dato per cápita es realmente interesante.
Los países que están experimentando un cambio de escala son, sin duda, los del sur. España e Italia están ascendiendo y alcanzando el nivel de Francia, Alemania o los Países Bajos. Y luego está el grupo de los países nórdicos, que se están acercando al Reino Unido.
¿Notaste algo más al preparar el informe de este año?
Creo que en los últimos años hemos visto una regionalización de la dinámica de crecimiento. Hay grupos de países que se mueven en una dirección similar. Así, los países nórdicos tienden a tener esta dinámica, pero ahora tenemos un grupo de países de Europa central, más el Reino Unido, que están estancados: Alemania, Francia, Austria y Suiza.
Y se observa una especie de trazado en forma de plátano desde Irlanda hasta el sur de Europa, donde están prosperando. Y luego están los países nórdicos, que intentan salir del bache en el que se encontraban.
Diría que, por ejemplo, en Europa Occidental, además del Reino Unido, las grandes empresas de alquiler tradicionales en mercados bastante maduros se encuentran algo estancadas y carecen de un nuevo motor de crecimiento. Es una tendencia común.
En el sur de Europa e Irlanda, se produce el doble efecto de un aumento de la penetración, sumado a factores subyacentes que son bastante positivos.
En los países nórdicos, se observa un denominador común: el sector residencial, que aún atraviesa dificultades, pero con cierta recuperación en el sector privado gracias a la inversión en nuevos centros de datos y la transición energética. Además, en estos países se aprecia una voluntad de invertir en infraestructura pública, incluyendo el gasto en defensa, infraestructura vial y otros ámbitos similares.
Creo que esta regionalización, el hecho de que haya grupos de países que se muevan juntos y un mapa claro con no tantos cambios entre sus dinámicas, es algo novedoso e interesante, diría yo.
Gracias, Martin.
Cómo obtener el informe El informe es gratuito para los miembros de ERA y para las empresas que son miembros de las asociaciones de miembros de ERA (consulte en https://erarental.org/members/ ). Para los no miembros, el coste es de 1.500 €. Para solicitar un ejemplar, visite www.erarental.org o envíe un correo electrónico a: [email protected] |
MANTÉNGASE CONECTADO
Reciba la información que necesita, cuando la necesita, a través de nuestras revistas, boletines informativos y resúmenes diarios líderes a nivel mundial.
CONECTA CON EL EQUIPO