
Automatisch von KI übersetzt, Original lesen
Jeff Eisenberg über EBITDA-Multiplikatoren bei der Pumpenvermietung
09 Juli 2026
Der schwedische Unternehmenskonzern Vestum, der auf Unternehmenskäufe und -verkäufe setzt, hat sein Pumpen- und Wassertechnologiegeschäft Flowa für 6,5 Milliarden SEK (587 Millionen Euro) an Nordic Capital verkauft – zum 17,55-Fachen des EBITDA. Der Unternehmensberater Jeff Eisenberg analysiert die Zahlen und erörtert deren Bedeutung für die Bewertung von Vermietungsunternehmen.
Pumpenverleih gehört nicht gerade zu den glamourösesten Bereichen der Gerätebranche. Manche dieser Pumpen sind speziell für die Förderung von Rohabwasser ausgelegt. Kein besonders spannendes Thema für die Grillparty im Sommer. Bis jetzt.
Am 9. Juni 2026 veräußerte Vestum AB ihr Pumpen- und Wassertechnologiegeschäft – umbenannt in Flowa Technology AB – für 6,5 Milliarden SEK (593 Millionen Euro) an Nordic Capital. Der Umsatz der letzten zwölf Monate betrug 132 Millionen Euro, das bereinigte EBITDA 34,2 Millionen Euro. Das Verhältnis von Unternehmenswert zu EBITDA (EV/EBITDA) lag bei 17,55.
Das ist kein Tippfehler. Das 17,55-fache des EBITDA – eine Kennzahl, die man eher bei schnell wachsenden Softwareunternehmen als bei Gerätevermietern mit Flotten von Tauchpumpen und Bypass-Systemen findet. Wie konnte Vestum also so weit kommen, und was bedeutet das für die übrige Pumpenvermietungsbranche? Und für andere Gerätevermieter?
Kauf zum 7-Fachen, Verkauf zum 17-Fachen des EBITDA
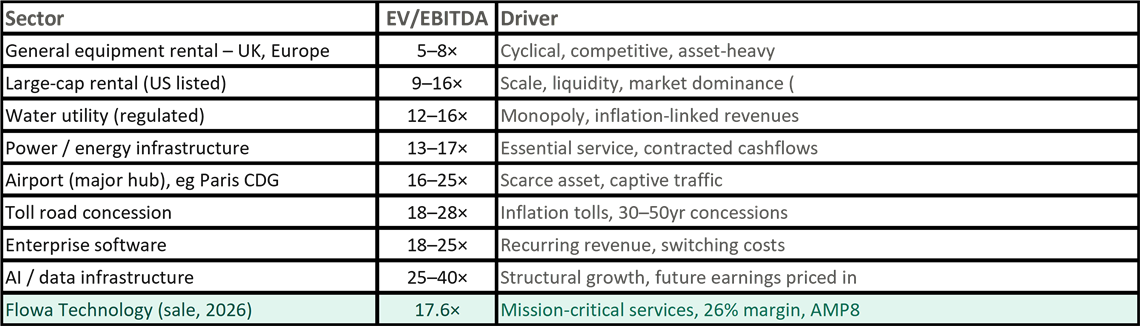
Der Gewinn resultierte gleichzeitig aus zwei Faktoren: der „Plattformprämie“ – zehn kleinere Unternehmen sind zusammen mehr wert als einzeln – und der Änderung der Investitionskategorie von Gerätevermietung zu Infrastruktur. Und Infrastruktur erzielt, wie die folgende Tabelle zeigt, einen ganz anderen Multiplikator.
Vestum wurde 2021 von Conny Ryk gegründet, die eine inaktive Modemarke in ein auf Industrieunternehmen spezialisiertes Akquisitionsvehikel an der Nasdaq Stockholm umstrukturierte. Klassisches „Buy-and-Build“-Modell: Erwerb fragmentierter Nischenunternehmen zu moderaten Multiplikatoren, Aufbau einer Plattform und anschließender Verkauf mit Gewinn.
Die Nische lag im britischen Pumpenverleih und der Wasserinfrastruktur. Innerhalb von vier Jahren baute Vestum sechs britische Spezialisten auf – darunter Pump Supplies, PJT Pumping Services und Nortech (2025 zum rund 7-fachen EBITDA übernommen) – sowie Unternehmen in Dänemark, Schweden und Norwegen. Bis 2026 verfügte das Unternehmen über mehr als 3.000 Pumpen, ein kontinuierliches zweistelliges organisches Wachstum und eine einheitliche Plattform für Wasserversorgungsunternehmen in Großbritannien und den nordischen Ländern.
Einzelakquisitionen: 5- bis 7-faches EBITDA. Verkauf der kombinierten Plattform: 17,55-faches EBITDA. Die Differenz zwischen diesen beiden Kennzahlen ermöglichte es den Vestum-Investoren, innerhalb von fünf Jahren Hunderte Millionen Euro zu verdienen.
Warum das 17,55-fache bezahlen?
Nordic Capital zahlte nicht das 17-fache EBITDA, weil sie nette Leute sind (vielleicht sind sie es ja auch): Es ist eine kalkulierte Wette. Ein Infrastruktur-Private-Equity-Investor, der bei dem Deal überboten wurde, formulierte es so: „Bei einem solchen Multiplikator zahlt man bereits einen Teil des Wachstums der nächsten Jahre in der heutigen Bewertung.“
Drei Dinge rechtfertigen es.
Erstens, der strukturelle Bedarf. Der britische Wassersektor tritt in AMP8 ein – ein Investitionsprogramm im Umfang von 106 Milliarden Pfund, etwa doppelt so viel wie im vorherigen Regulierungszyklus. Grund dafür sind veraltete Rohrleitungen, strengere Umweltauflagen und die Regulierungsbehörde Ofwat, die endlich die nötigen Mittel freigegeben hat. Mehrjähriger, gesetzlich vorgeschriebener Bedarf genau für das, was Flowa leistet.
Zweitens: geschäftskritische Dienstleistungen. Fällt eine Pumpstation aus, bleiben nur Stunden, nicht Tage, bis es zu einem Umweltunfall kommt. Der britische Wasserversorger Thames Water zahlte 2025 Strafen in Höhe von 104,5 Millionen Pfund, hauptsächlich aufgrund von Abwasserunfällen. Die Teams von Flowa sind rund um die Uhr verfügbar, hochspezialisiert und schwer zu ersetzen. Die technische Expertise, die Überwachungstechnologie und die Verfügbarkeit rund um die Uhr schaffen einen entscheidenden Wettbewerbsvorteil, den ein Fuhrparkvermieter nicht bieten kann.
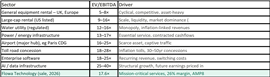 Quellen: Unternehmensberichte, Analystenprognosen (Stand: Januar 2026), Daten zu Fusionen und Übernahmen. Das EBITDA-Multiple von United Rentals (Marktkapitalisierung abzüglich Schulden) beträgt 11,81 (Stand: 29. Juni 2026).
Drittens die Rendite. Pump Supplies steigerte seinen Umsatz von 2020 bis 2025 jährlich um 11 % und erwirtschaftet 34,7 Millionen Pfund Umsatz mit Mietanlagen im Wert von lediglich 16,7 Millionen Pfund – ein Anlagenumschlag, um den die meisten Gerätevermieter beneiden würden. Auf dieser Art von Kapitaleffizienz in großem Umfang basiert das Geschäftsmodell des Underwriting-Teams von Nordic Capital.
Und schließlich die Plattform. Nordic Capital kauft nicht zehn separate Pumpenverleihfirmen. Es erwirbt eine einheitliche Unternehmensgruppe mit einer gemeinsamen Marke, gemeinsamen Systemen und einem Managementteam – der designierte CEO Simon Göthberg leitete Vestum selbst –, das die schwierige Integrationsarbeit bereits geleistet hat.
Zusammengenommen erscheint das Kurs-Gewinn-Verhältnis von 17,55x eher vertretbar als leichtsinnig. Ob sich das Geschäft in fünf Jahren als vorteilhaft erweist, hängt von einem einzigen Faktor ab: ob Flowa das EBITDA so steigert, wie es das Underwriting-Team von Nordic Capital prognostiziert hat.
Nachricht an Inhaber von Vermietungsfirmen
Die Vestum/Flowa-Transaktion ist ein einzelner Datenpunkt, kein „neuer Normalzustand“. Die meisten Pumpenvermietungsunternehmen in Großbritannien sind privat geführt und würden allein kein EBITDA von 17,55 erzielen. Der Deal liefert jedoch einige Erkenntnisse, die zum Nachdenken anregen.
Der Aufschlag für Spezialdienstleistungen ist real. Flowas Bewertung spiegelt nicht nur den Pumpenpark wider, sondern auch das technische Know-how, die Überwachungs- und Steuerungstechnologie, die 24/7-Notfallbereitschaft und die Beziehungen zu Wasserversorgungsunternehmen, die gesetzlich verpflichtet sind, hohe Investitionen in die Infrastruktur zu tätigen.
Ein Pumpenverleihunternehmen, das echte Fachkompetenz – und nicht nur die Verfügbarkeit einer Flotte – nachweisen kann, ist mehr wert als eines, das sich lediglich mit der Vermietung von Pumpen beschäftigt.
Die Wasserinfrastruktur ist ein struktureller Wachstumsmarkt. Der Investitionszyklus von 100 Milliarden Pfund im britischen Wassersektor ist kein zyklischer Aufschwung. Er ist das Ergebnis jahrzehntelanger Unterinvestitionen, regulatorischen Drucks und eines echten Infrastrukturbedarfs. Unternehmen, die in diesem Markt gut positioniert sind, erzielen hohe Bewertungen, da Käufer sowohl für zukünftige als auch für aktuelle Erträge zahlen.
Die Größe einer Plattform hat ihren Preis. Der Unterschied zwischen dem 7-Fachen (einzelne Akquisitionen) und dem 17,55-Fachen (Plattformverkauf) lässt sich nicht durch einen einzelnen Faktor erklären. Er spiegelt das Gesamtpaket wider: Managementkompetenz, geografische Reichweite, breites Leistungsspektrum und das geringere Risiko, das eine diversifizierte, professionell geführte Unternehmensgruppe im Vergleich zu einem inhabergeführten Einzelunternehmen mit sich bringt. Auch die Größe spielt eine Rolle, mit einem Umsatz von über 100 Millionen Euro.
Für alle, die den Aufbau eines Unternehmens mit dem Ziel des Weiterverkaufs in Erwägung ziehen, ist dies das deutlichste Beispiel der letzten Jahre dafür, was durch Zusammenschluss im Bereich der Vermietung von Spezialausrüstung erreicht werden kann.
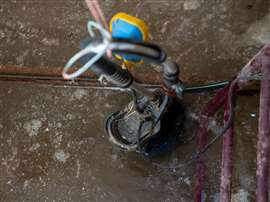 (Bild: Adobe Stock)
Das Interesse von Private-Equity-Gesellschaften an der Pumpenvermietung wächst. Die Entscheidung von Nordic Capital, das 17,55-fache des EBITDA zu zahlen, signalisiert, dass die Pumpenvermietung – insbesondere im Spezialbereich der Wasserinfrastruktur – nun fest im Fokus internationaler Investoren steht. Das ist neu. Es verändert die M&A-Landschaft des Sektors, denn wo ein großer Private-Equity-Konzern den Weg weist, folgen in der Regel andere.
Das EBITDA-Multiple im Kontext
Um den Wert von 17,55x in einen historischen Kontext zu setzen: In meinem Artikel für IRN aus dem Jahr 2006 beschrieb ich typische Akquisitionsmultiplikatoren für Gerätevermietungen von 4x bis 6x EBITDA als Norm, wobei höhere Multiplikatoren nur bei außergewöhnlich starken Wachstumsaussichten gerechtfertigt seien.
2012 zahlte United Rentals das 3,8-Fache des EBITDA für RSC Equipment Rental – was damals als angemessen galt. Die Übernahme von Lavendon durch Loxam im Jahr 2017 sorgte mit dem etwa 7-Fachen für Aufsehen. Die Akquisition von Ahern Rentals durch United im Jahr 2023 wurde mit dem 7- bis 8-Fachen des EBITDA abgeschlossen.
Das 17,55-fache ist eine andere Kategorie. Es handelt sich nicht um ein Mietmultiplikator, sondern eher um einen Multiplikator im Technologie- oder Gesundheitsdienstleistungssektor, angewendet auf ein spezialisiertes Unternehmen für Pumpen und Wasserinfrastruktur. Die Begründung liegt in der Kombination aus geschäftskritischen Dienstleistungen, strukturellem Marktwachstum, außergewöhnlichen EBITDA-Margen und der Größe der Plattform. Ob sich die Investition für Nordic Capital als Schnäppchen oder teure Lektion erweist, hängt von der Umsetzung ab – und davon, ob der Investitionszyklus im britischen Wassersektor die von den Regulierungsbehörden versprochenen Ergebnisse liefert.
Für den Rest der Pumpenvermietungsbranche ist die Botschaft einfach: Das richtige Unternehmen im richtigen Markt, richtig strukturiert, kann eine Bewertung erzielen, eine Bewertung im Infrastrukturbereich, die vor einem Jahrzehnt noch unvorstellbar gewesen wäre.
Der Autor: Jeff Eisenberg ist seit den 1990er Jahren im Vermietungsgeschäft tätig, wo er bei Genie die Expansion von Vermietungsunternehmen finanzierte. Er hat Vermietungsunternehmen auf mehreren Kontinenten beraten, gegründet, geleitet, erworben und verkauft. Er ist Principal bei Claremont Consulting und berät Finanzinstitute, Investoren und Vermietungsunternehmen in den Bereichen Fusionen und Übernahmen sowie nachhaltige Energie. Außerdem ist er nicht-exekutives Vorstandsmitglied bei Smart Platform Rental mit Sitz in Großbritannien, bei Elevex Rentals in Indien und bei Blitz Hire in Großbritannien. Tel.: +44 7900 916933, E-Mail: [email protected] |
BLEIBEN SIE IN VERBINDUNG
Erhalten Sie die Informationen, die Sie benötigen, wann immer Sie sie benötigen – durch unsere weltweit führenden Magazine, Newsletter und täglichen Kurzberichte.
KONTAKTIEREN SIE DAS TEAM